ความเข้มข้นในการปล่อยคาร์บอนต่ำ เครดิตการกู้อาจดีกว่า?
บทเรียนจากยุโรปสู่ธุรกิจไทย
การปล่อยคาร์บอนอาจเกี่ยวกับอันดับเครดิต (Credit Rating) หากธุรกิจมีความเข้มข้นในการปล่อยคาร์บอนสูงกว่าค่าเฉลี่ยในกลุ่ม ทำให้ธุรกิจต้องรับต้นทุนและเงินลงทุนในการปรับตัวมากกว่า ซึ่งหากกดดันกำไร กระแสเงินสด และความสามารถชำระหนี้ ก็อาจส่งผลต่ออันดับเครดิตในการกู้ยืม
ผลการศึกษาบริษัทใน DAX และ FTSE100 พบว่ากลุ่มความเข้มข้นในการปล่อยคาร์บอนต่ำกว่าค่าเฉลี่ยมี Credit Rating ดีกว่า โดยเฉพาะในภาคอุตสาหกรรม สินค้าอุปโภคบริโภคที่จำเป็นและไม่จำเป็น ส่วนหนึ่งอาจมาจากความหลากหลายของสินค้าและกระบวนการผลิต ทำให้การใช้พลังงาน ความเข้มข้นในการปล่อยคาร์บอน ต้นทุนในการปรับตัว ฐานะการเงินตลอดจน Credit Rating แตกต่างกันระหว่างบริษัท
หากไทยเริ่มใช้ ETS ธุรกิจที่วางแผนลดการปล่อยคาร์บอนควบคู่กับการบริหารต้นทุนและเงินลงทุน จะรับมือกับภาระทางการเงินได้ดีขึ้น โดยควรประเมินต้นทุนคาร์บอนที่อาจเพิ่มขึ้น เงินลงทุนที่ต้องใช้ในการลดการปล่อย และผลต่อกระแสเงินสดและความสามารถชำระหนี้ เพื่อไม่ให้การปรับตัวกดดันฐานะการเงินและเครดิตของธุรกิจ
การปล่อยคาร์บอนเกี่ยวข้องกับเครดิตการกู้ยืมอย่างไร?
บริษัทที่มีความเข้มข้นในการปล่อยคาร์บอนสูงกว่าคู่แข่ง อาจเผชิญแรงกดดันด้านเครดิตการกู้ยืมมากกว่า หากภาระต้นทุนจากการปล่อยคาร์บอนและเงินลงทุนเพื่อลดการปล่อยคาร์บอนสูงจนกระทบความสามารถชำระหนี้
การปล่อยคาร์บอนอาจเชื่อมโยงกับเครดิตผ่านฐานะการเงินของธุรกิจ หากต้นทุนจากการปล่อยและเงินลงทุนเพื่อปรับตัวเพิ่มขึ้น อาจกดดันกำไรและกระแสเงินสด ส่งผลต่อความสามารถชำระหนี้ และอาจเพิ่มแรงกดดันต่ออันดับเครดิตในระยะต่อไป
กรณีตัวอย่าง ในปี 2016 บริษัท RWE ถูก S&P ปรับลดอันดับเครดิตจาก BBB เป็น BBB- หลังบริษัทเผชิญแรงกดดันทางการเงินจากนโยบายยุติการใช้พลังงานนิวเคลียร์ของเยอรมนี ประกอบกับปัจจัยด้านผลประกอบการและการปรับโครงสร้างธุรกิจ สะท้อนว่า หากการเปลี่ยนผ่านสร้างภาระทางการเงินมากพอ ก็อาจส่งผลต่อเครดิตของบริษัทได้
บทเรียนจากยุโรป: กลุ่มความเข้มข้นในการปล่อยคาร์บอนต่ำมีอันดับเครดิตดีกว่าในหลายธุรกิจ
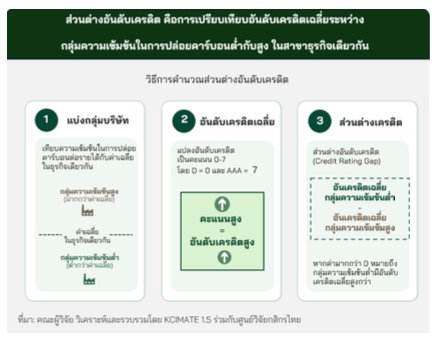
การศึกษานี้เปรียบเทียบบริษัทที่ความเข้มข้นในปล่อยคาร์บอนต่ำและสูงเมื่อเทียบกับธุรกิจ เดียวกัน มีความแตกต่างด้านเครดิตได้มากน้อยเพียงใด โดยดูจากส่วนต่างอันดับเครดิตเฉลี่ย (Credit Rating Gap) ระหว่าง 2 กลุ่ม โดยค่าที่เป็นบวกมากขึ้น หมายถึงกลุ่มปล่อยต่ำมีอันดับเครดิตเฉลี่ยดีกว่า จากนั้นจึงเปรียบเทียบผลระหว่างกลุ่ม ETS และ Non-ETS ว่ามีรูปแบบแตกต่างกันหรือไม่
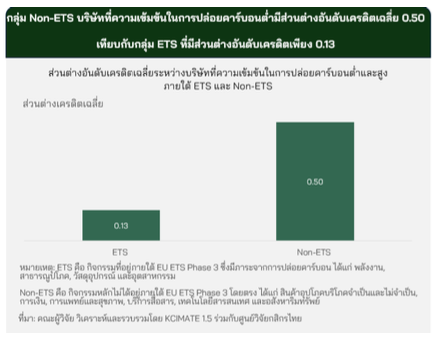
บริษัทใน DAX และ FTSE100 ช่วงปี 2014–2019 พบว่ากลุ่มที่อยู่ภายใต้ ETS มีส่วนต่างอันดับเครดิตเฉลี่ย (Credit Rating Gap) เพียง 0.13 เทียบกับ 0.50 ในกลุ่ม Non-ETS Credit Rating Gap ที่แคบกว่าในกลุ่ม ETS อาจสะท้อนว่าเมื่อบริษัทเผชิญแรงกดดันจากกฎคาร์บอนภายใต้กติกาเดียวกัน ทำให้ความแตกต่างระหว่างบริษัทลดลงบางส่วน ขณะที่กลุ่ม Non-ETS ยังไม่มีภาระจาก ETS โดยตรง ความแตกต่างของอันดับเครดิตจึงอาจสะท้อนความสามารถในการบริหารต้นทุน พลังงาน และเทคโนโลยีของแต่ละบริษัทมากกว่า
นอกจากนี้ กลุ่มความเข้มข้นในการปล่อยคาร์บอนต่ำมีอันดับเครดิตเฉลี่ยดีกว่าในหลายสาขาธุรกิจทั้งภายใต้ ETS และ Non-ETS โดยกลุ่มอุตสาหกรรมและสินค้าอุปโภคบริโภคที่จำเป็นมี Credit Rating Gap เท่ากันอยู่ที่ 0.55 ขณะที่กลุ่มสินค้าอุปโภคบริโภคไม่จำเป็น มี Credit Rating Gap 0.41 ส่วนหนึ่งอาจสะท้อนความหลากหลายของสินค้า กระบวนการผลิต และห่วงโซ่อุปทาน ซึ่งทำให้การใช้พลังงาน ความเข้มข้นในการปล่อยคาร์บอน ต้นทุนในการปรับตัว และผลการดำเนินงานแตกต่างกันระหว่างบริษัท
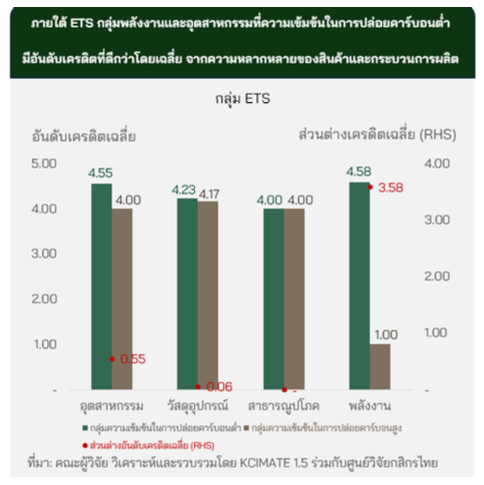
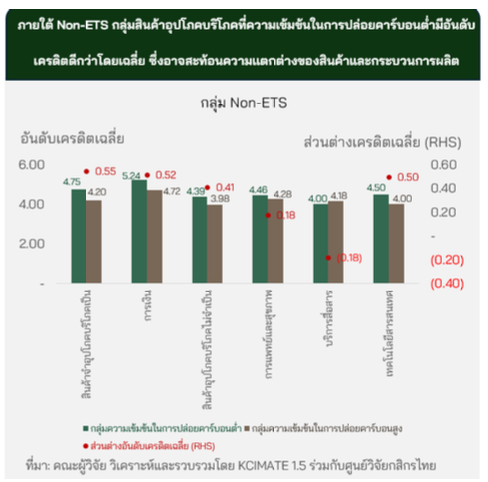
ขณะที่กลุ่มอื่นๆ ไม่พบความแตกต่างที่ชัดเจน สะท้อนว่าในบางธุรกิจ ความเข้มข้นในการปล่อยคาร์บอนอาจไม่ใช่ปัจจัยหลักที่แยกความแตกต่างด้านเครดิต รวมถึงข้อจำกัดจากจำนวนบริษัทที่ค่อนข้างจำกัดในบางธุรกิจ จึงต้องพิจารณาปัจจัยทางธุรกิจและฐานะการเงินอื่นร่วมด้วย
บทเรียนจากยุโรปจึงสะท้อนว่า คาร์บอนอาจเป็นหนึ่งในสัญญาณด้านเครดิต ผ่านต้นทุนจากการปล่อยและเงินลงทุนเพื่อปรับตัว ซึ่งอาจกดดันฐานะการเงินและความสามารถชำระหนี้ของธุรกิจ โดยความสัมพันธ์ดังกล่าวแตกต่างกันตามสาขาธุรกิจ
หากแรงกดดันดังกล่าวส่งผลให้อันดับเครดิตอ่อนลง ต้นทุนการกู้ยืมก็อาจสูงขึ้นตาม เนื่องจากผู้ให้กู้หรือนักลงทุนอาจต้องการผลตอบแทนเพิ่มขึ้นเพื่อชดเชยความเสี่ยงที่สูงขึ้น ขณะที่เงื่อนไขสินเชื่อหรือการระดมทุนอาจเข้มงวดขึ้น เมื่อไทยมี ETS ธุรกิจควรเตรียมอะไร?
บทเรียนจากยุโรปมีความสำคัญกับไทยมากขึ้น เนื่องจากไทยกำลังพัฒนาระบบ ETS ภายใต้ร่าง พ.ร.บ. การเปลี่ยนแปลงสภาพภูมิอากาศ ซึ่งจะทำให้การปล่อยคาร์บอนของธุรกิจที่อยู่ในขอบเขตเริ่มเชื่อมโยงกับต้นทุนทางการเงินโดยตรงมากขึ้น โดยคาดว่า พ.ร.บ. การเปลี่ยนแปลงสภาพภูมิอากาศจะมีผลบังคับใช้ภายในปี 2570 ขณะที่ ETS มีแผนเข้าสู่ระยะแรกในปี 2574
ภายใต้ ETS หากธุรกิจปล่อยเกินสิทธิที่ได้รับ อาจต้องซื้อสิทธิเพิ่ม หรือลงทุนเพื่อลดการปล่อย ส่งผลต่อต้นทุน เงินลงทุน กระแสเงินสด และความสามารถชำระหนี้ของบริษัท ดังนั้น ธุรกิจจึงควรเตรียม 3 เรื่อง ดังนี้
1. ประเมินความเสี่ยงจากการปล่อยคาร์บอน ประเมินว่าธุรกิจปล่อยคาร์บอนจากส่วนใดมากที่สุด ทั้งจากการปล่อยก๊าซเรือนกระจกทางตรง (Scope 1) การปล่อยทางอ้อมจากการใช้พลังงาน (Scope 2) และการปล่อยทางอ้อมอื่น ๆ ในห่วงโซ่อุปทาน (Scope 3) รวมถึงประเมิน ต้นทุนจากการปล่อยคาร์บอนที่จะเพิ่มขึ้น เพื่อดูว่ากิจกรรมใดมีความเสี่ยงมากที่สุดและควรจัดการลดก่อน
2. จัดลำดับการลงทุนในโครงการลดการปล่อยคาร์บอน จากเงินลงทุนที่ต้องใช้ ปริมาณการปล่อยคาร์บอนที่ลดได้ ต้นทุนที่ประหยัดได้ และระยะเวลาคืนทุน เพื่อให้เงินลงทุนถูกใช้กับมาตรการที่ลดการปล่อยคาร์บอนได้จริงและสร้างผลตอบแทนทางธุรกิจได้เหมาะสมที่สุด
3. เลือกแหล่งเงินทุนให้เหมาะกับฐานะการเงิน พิจารณาว่าจะโครงสร้างในการลงทุน (Capital Structure) โดยไม่ทำให้ภาระหนี้และต้นทุนสูงเกินความสามารถชำระหนี้ เพราะอาจกดดันเครดิตในการกู้ยืมในระยะต่อไป
ธุรกิจจึงควรเตรียมทั้งข้อมูลการปล่อยคาร์บอน แผนลงทุนลดการปล่อยคาร์บอน และแหล่งเงินทุนให้สอดคล้องกัน เพื่อให้การปรับตัวไม่เพิ่มภาระจนกระทบกระแสเงินสด ความสามารถชำระหนี้ และเครดิตการกู้ยืม
ภาคผนวก
ข้อมูลที่ใช้ในการศึกษา
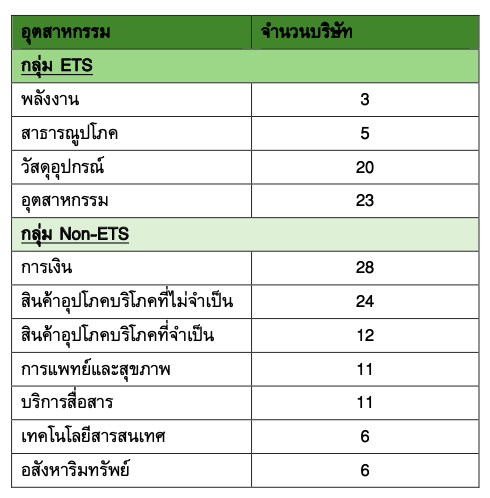
ใช้ข้อมูลบริษัทในยุโรป (DAX และ FTSE100) ระหว่างปี 2014 - 2019 เนื่องจากยุโรปใช้ระบบซื้อขายสิทธิการปล่อยก๊าซเรือนกระจก (ETS) ตั้งแต่ปี 2005 จึงมีข้อมูลย้อนหลังเพียงพอสำหรับศึกษาความสัมพันธ์ระหว่างต้นทุนคาร์บอน ฐานะการเงิน และอันดับเครดิต ขณะที่ไทยยังไม่มีข้อมูลหลังการใช้ ETS มากพอสำหรับศึกษาในลักษณะเดียวกัน
การแบ่งกลุ่ม ETS และ Non-ETS เพื่อเปรียบเทียบว่าความสัมพันธ์ระหว่างการปล่อยคาร์บอนกับอันดับเครดิตแตกต่างกันหรือไม่ ระหว่างธุรกิจที่เผชิญต้นทุนและกฎด้านคาร์บอนจาก ETS โดยตรง กับธุรกิจที่ไม่ได้อยู่ภายใต้ ETS โดยตรง
จำนวนตัวอย่างข้อมูลที่ใช้ในการศึกษา
วิธีการศึกษา
การแบ่งกลุ่มการปล่อยคาร์บอน ใช้ความเข้มการปล่อยคาร์บอน ซึ่งคำนวณจากการปล่อยก๊าซเรือนกระจกทางตรงจากการดำเนินงานของบริษัท (Scope 1) และ การปล่อยก๊าซเรือนกระจกทางอ้อมจากการใช้พลังงานที่ซื้อมา (Scope 2) ต่อรายได้ แล้วเปรียบเทียบกับค่าเฉลี่ยของอุตสาหกรรมเดียวกัน บริษัทที่ต่ำกว่าค่าเฉลี่ยจัดเป็น กลุ่มความเข้มข้นในการปล่อยคาร์บอนต่ำ และบริษัทที่สูงกว่าค่าเฉลี่ยจัดเป็นกลุ่มความเข้มข้นในการปล่อยคาร์บอนสูง
การเปรียบเทียบอันดับเครดิต แปลงอันดับเครดิตเป็นคะแนน 0–7 โดย D=0 และ AAA=7 เพื่อเปรียบเทียบอันดับเครดิตเฉลี่ยระหว่างกลุ่มและอุตสาหกรรม โดยเป็นการเปรียบเทียบตามระดับหลักของอันดับเครดิต ไม่ใช่การเปลี่ยนแปลงรายขั้นย่อย
การทดสอบความสัมพันธ์ ใช้แบบจำลองโลจิตแบบมีลำดับ (Ordered Logit) และแบบจำลองถดถอยเชิงเส้น (Linear Regression) เพื่อตรวจสอบความสัมพันธ์ระหว่างระดับการปล่อยคาร์บอนกับอันดับเครดิต โดยพบความสัมพันธ์ที่มีนัยสำคัญทางสถิติ เฉพาะแบบจำลอง Ordered Logit (p<0.01) ขณะที่แบบจำลองถดถอยเชิงเส้นไม่พบความสัมพันธ์อย่างมีนัยสำคัญ
.jpg "axa")