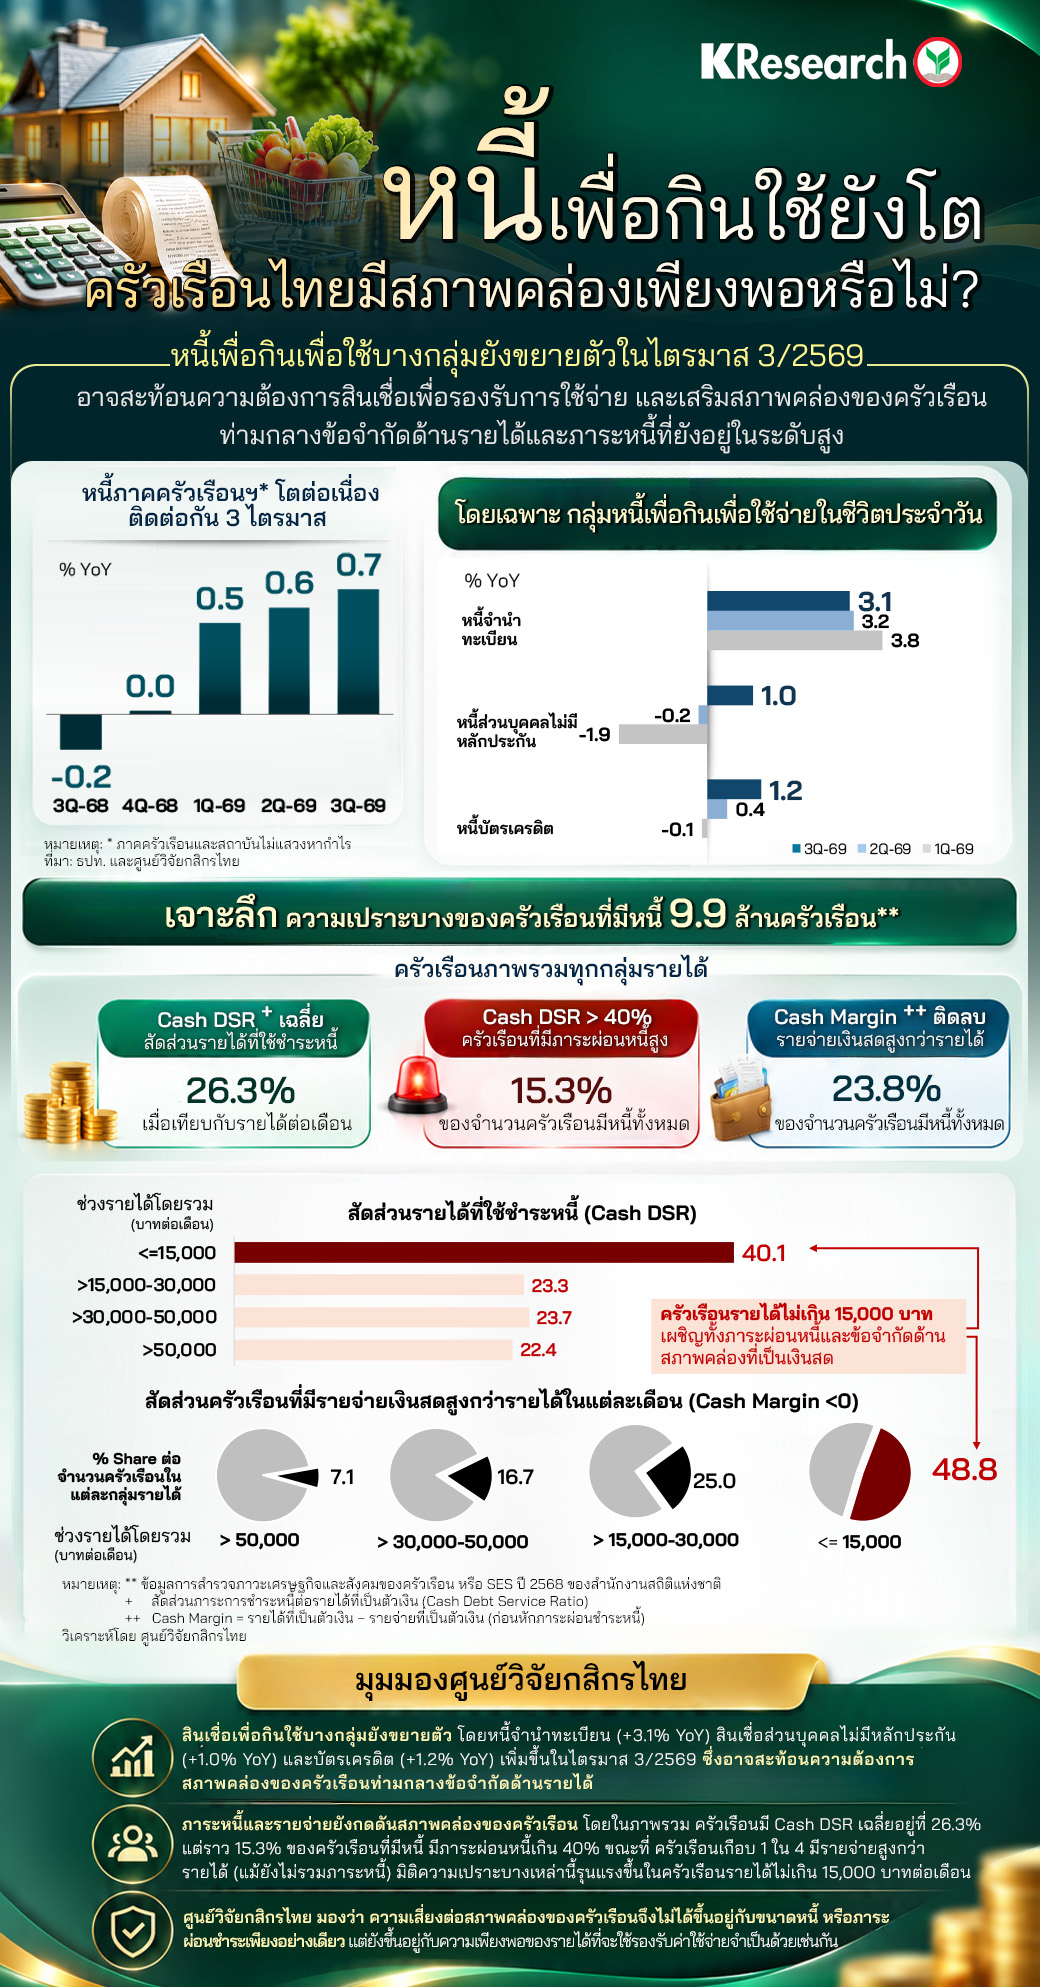
หนี้เพื่อกินเพื่อใช้ยังโต...ครัวเรือนไทยมีสภาพคล่องเพียงพอหรือไม่? (ศูนย์วิจัยกสิกรไทย Infographic)
• ข้อมูลสินเชื่อล่าสุดในไตรมาส 3/2569 สะท้อนว่าหนี้บางกลุ่มที่เกี่ยวข้องกับการใช้จ่ายและเสริมสภาพคล่องของครัวเรือนยังมีทิศทางเติบโต โดยเงินกู้ยืมของภาคครัวเรือนและสถาบันไม่แสวงหากำไรขยายตัว 0.7% YoY ต่อเนื่องเป็นไตรมาสที่ 3 ขณะที่หนี้จำนำทะเบียนยังเพิ่มขึ้น 3.1% YoY ส่วนสินเชื่อส่วนบุคคลไม่มีหลักประกันพลิกกลับมาขยายตัว 1.0% YoY และหนี้บัตรเครดิตเพิ่มขึ้น 1.2% YoY ทิศทางของสินเชื่อกลุ่มนี้อาจสะท้อนความต้องการสินเชื่อเพื่อรองรับการใช้จ่ายและเสริมสภาพคล่องของครัวเรือนท่ามกลางข้อจำกัดด้านรายได้ สวนทางภาระหนี้ที่ยังอยู่ในระดับสูง อย่างไรก็ดี ประเด็นที่น่าจับตาไม่ใช่เพียงทิศทางการเติบโตของสินเชื่อ แต่รวมถึงความเพียงพอของกระแสเงินสดในการรองรับรายจ่ายและภาระผ่อนชำระหนี้ของครัวเรือนด้วย
• เมื่อพิจารณาฐานะการเงินในระดับครัวเรือน พบว่า ภาระหนี้และรายจ่ายยังเป็นข้อจำกัดสำคัญต่อสภาพคล่องของหลายครัวเรือน โดยศูนย์วิจัยกสิกรไทยวิเคราะห์ข้อมูลการสำรวจภาวะเศรษฐกิจและสังคมของครัวเรือนปี 2568 ของสำนักงานสถิติแห่งชาติ ในกลุ่มครัวเรือนที่มีภาระชำระหนี้ประมาณ 9.9 ล้านครัวเรือน พบว่า สัดส่วนภาระชำระหนี้ต่อรายได้ (Cash Debt Service Ratio: Cash DSR) เฉลี่ยอยู่ที่ 26.3% แต่เมื่อเจาะลึกลงไปในรายละเอียด พบว่า มีครัวเรือนประมาณ 15.3% ที่ต้องนำรายได้มากกว่า 40% ไปชำระหนี้ สะท้อนว่า แม้ภาระหนี้เฉลี่ยในภาพรวมอาจดูไม่สูงมากนัก แต่ครัวเรือนบางส่วนต้องเผชิญแรงกดดันจากภาระผ่อนชำระหนี้สินในระดับสูง
• อย่างไรก็ดี การดูแค่เพียงภาระผ่อนหนี้ยังไม่เพียงพอต่อการประเมินความเปราะบางทางการเงิน เนื่องจากครัวเรือนยังต้องนำรายได้ไปใช้จ่ายเพื่อการดำรงชีวิตด้วย โดยเมื่อพิจารณาส่วนต่างระหว่างรายได้และรายจ่ายที่เป็นตัวเงิน (Cash Margin) พบว่า 23.8% ของจำนวนครัวเรือนที่มีภาระชำระหนี้มีรายจ่ายสูงกว่ารายได้ที่เป็นตัวเงิน (แม้ยังไม่รวมภาระผ่อนหนี้) ซึ่งสะท้อนว่าครัวเรือนกลุ่มนี้มีข้อจำกัดด้านกระแสเงินสดตั้งแต่ก่อนชำระหนี้ และอาจต้องพึ่งพาเงินออม การสนับสนุนจากแหล่งอื่น หรือการจัดหาเงินทุนเพิ่มเติมเพื่อรองรับรายจ่าย ทั้งนี้ Cash Margin ติดลบไม่ได้หมายความว่าครัวเรือนดังกล่าวผิดนัดชำระหนี้แล้ว
• มิติความเปราะบางเหล่านี้ มีความแตกต่างกันมากขึ้นเมื่อแยกการวิเคราะห์ตามระดับรายได้ โดยเฉพาะครัวเรือนรายได้น้อยที่เผชิญแรงกดดันทั้งด้านภาระหนี้และรายจ่าย โดยครัวเรือนที่มีรายได้ไม่เกิน 15,000 บาทต่อเดือนมี เฉลี่ยสูงถึง 40.1% (หมายถึง หากรายได้ 100 บาท ต้องใช้ 40 บาทในการผ่อนหนี้) เทียบกับ Cash DSR ซึ่งอยู่ที่ประมาณ 22-24% ในกลุ่มรายได้ที่สูงกว่า ขณะเดียวกัน ประมาณ 48.8% ของครัวเรือนกลุ่มที่มีรายได้ไม่เกิน 15,000 บาท ยังมีปัญหา Cash Margin ติดลบ ซึ่งเป็นภาพที่รุนแรงกว่าครัวเรือนในกลุ่มรายได้มากกว่า 15,000 บาทขึ้นไป สะท้อนว่าความสามารถในการจัดสรรรายได้เพื่อรองรับทั้งค่าใช้จ่ายและภาระหนี้มีความแตกต่างกันมากระหว่างกลุ่มครัวเรือน
• ศูนย์วิจัยกสิกรไทย มองว่า ความเสี่ยงต่อสภาพคล่องของครัวเรือนจึงไม่ได้ขึ้นอยู่กับขนาดหนี้หรือภาระผ่อนชำระเพียงอย่างเดียว แต่ยังขึ้นอยู่กับความเพียงพอของรายได้ที่จะใช้รองรับค่าใช้จ่ายจำเป็นด้วย โดยเฉพาะครัวเรือนรายได้น้อยซึ่งมีพื้นที่ทางการเงินค่อนข้างจำกัด และอาจได้รับผลกระทบมากขึ้นหากรายจ่ายเพิ่มขึ้นหรือรายได้สะดุด ดังนั้น การประเมินความเปราะบางของครัวเรือนควรพิจารณาทั้งภาระชำระหนี้และกระแสเงินสดควบคู่กัน ขณะที่มาตรการแก้ไขปัญหาหนี้จำเป็นต้องให้ความสำคัญกับการฟื้นฟูความสามารถในการชำระหนี้และการเสริมความมั่นคงด้านรายได้ เพื่อให้ครัวเรือนสามารถรับมือกับความเสี่ยงทางการเงินได้อย่างยั่งยืน
อ่านงานวิจัยฉบับเต็มได้ที่

.jpg "axa")