BNPL ภายใต้กติกาที่กำลังเปลี่ยนไป เพื่อยกระดับการกำกับดูแลและคุ้มครองผู้บริโภค (ศูนย์วิจัยกสิกรไทย Infographic)
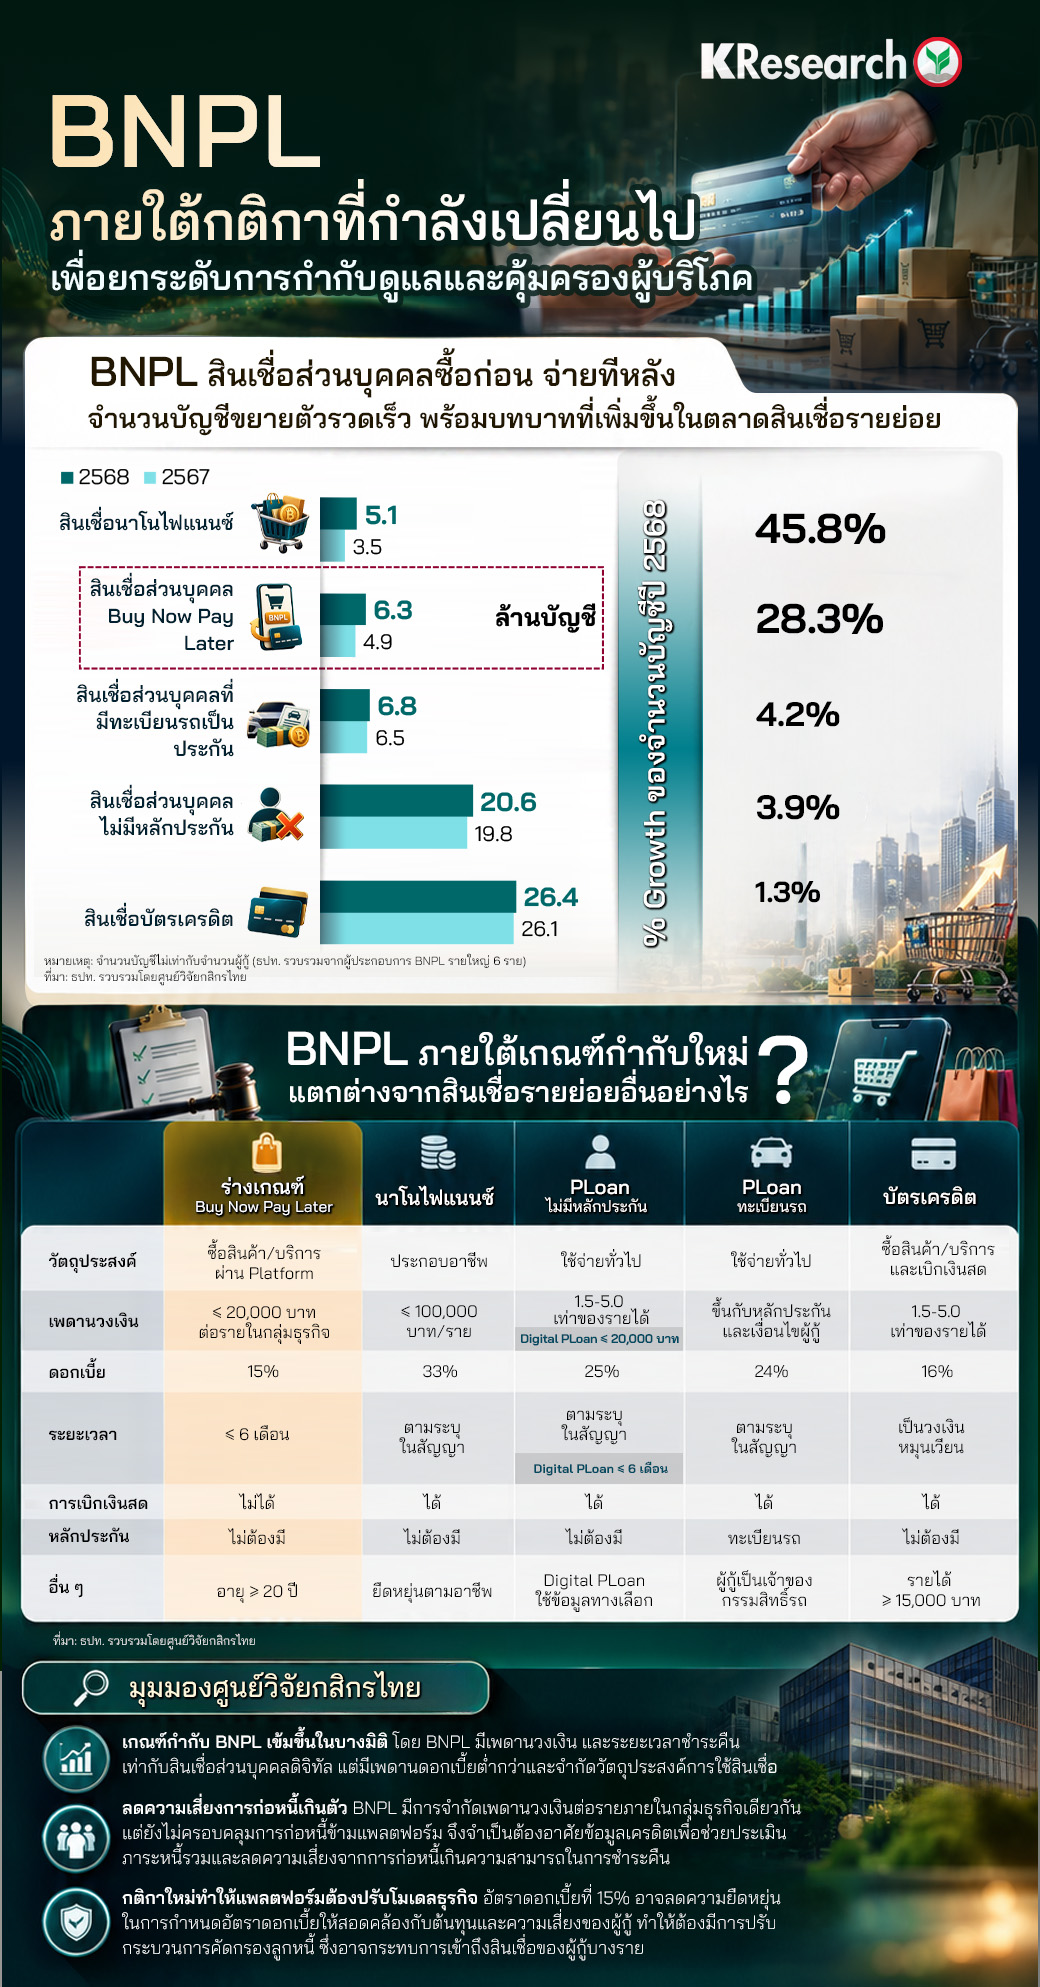
• สินเชื่อส่วนบุคคลซื้อก่อน จ่ายทีหลัง (Buy Now, Pay Later: BNPL) มีบทบาทเพิ่มขึ้นในกลุ่มผู้บริโภคที่ซื้อสินค้าและบริการผ่านแพลตฟอร์มดิจิทัล สะท้อนจากจำนวนบัญชีที่ขยายตัวอย่างรวดเร็ว โดยข้อมูลของ ธนาคารแห่งประเทศไทย (ธปท.) พบว่า จำนวนบัญชี BNPL เพิ่มขึ้นจากประมาณ 6.2 แสนบัญชีในปี 2564 มาที่ 6.3 ล้านบัญชีในปี 2568 หรือเพิ่มขึ้นกว่า 10 เท่าภายใน 4 ปี โดยในปี 2568 จำนวนบัญชี BNPL เติบโต 28.3% สูงกว่าจำนวนบัญชีสินเชื่อส่วนบุคคลที่ไม่มีหลักประกันและบัตรเครดิต ซึ่งเติบโต 3.9% และ 1.3% ตามลำดับ ขณะที่มูลค่าการใช้สินเชื่อ BNPL เพิ่มขึ้นเกือบ 6 เท่า จาก 6,834 ล้านบาท ในปี 2564 มาที่ 40,713 ล้านบาทในปี 2568
• ศูนย์วิจัยกสิกรไทย มองว่า ลักษณะสำคัญของสินเชื่อ BNPL คือการให้สินเชื่อที่เชื่อมโยงโดยตรงกับการซื้อสินค้าและบริการบนแพลตฟอร์มดิจิทัล โดยผู้บริโภคสามารถเลือกใช้สินเชื่อเป็นทางเลือกในการชำระเงินได้ตั้งแต่ขั้นตอนการซื้อสินค้า ซึ่งช่วยเพิ่มความสะดวกในการเข้าถึงสินเชื่อและเพิ่มความคล่องตัวด้านการใช้จ่าย โดยเฉพาะผู้ที่มีข้อจำกัดในการเข้าถึงสินเชื่อรูปแบบเดิม อย่างไรก็ดี ความสะดวกดังกล่าวอาจทำให้ผู้บริโภคตัดสินใจก่อหนี้โดยให้น้ำหนักกับยอดผ่อนชำระต่อรายการมากกว่าภาระหนี้รวม โดยเฉพาะเมื่อมีการใช้สินเชื่อหลายรายการหรือหลายแพลตฟอร์มพร้อมกัน ซึ่งอาจเพิ่มความเสี่ยงจากการสะสมภาระหนี้เกินความสามารถในการชำระคืน ประกอบกับข้อมูลสินเชื่อ BNPL จากผู้ให้บริการบางส่วนยังไม่ครอบคลุมในระบบข้อมูลเครดิต ทำให้การประเมินภาระหนี้รวมและความเสี่ยงของผู้กู้อาจมีข้อจำกัด
• ดังนั้น กระทรวงการคลังและ ธปท. จึงเสนอให้นำธุรกิจ BNPL ที่ให้บริการผ่านแพลตฟอร์มดิจิทัลที่มีนัยสำคัญต่อประชาชนในวงกว้างเข้าสู่ระบบการกำกับดูแล เช่น แพลตฟอร์มประเภทตลาดสินค้าที่มีมูลค่าธุรกรรมในประเทศเกิน 100 ล้านบาทต่อปี หรือมีจำนวนผู้ใช้บริการเฉลี่ยต่อเดือนย้อนหลังเกิน 5% ของจำนวนประชากรทั่วประเทศ โดยหลักเกณฑ์ดังกล่าวยังอยู่ระหว่างรับฟังความคิดเห็น (16 ต.ค.-15 พ.ย. 2569) ซึ่งมีสาระสำคัญ ได้แก่ การกำหนดให้ผู้ใช้บริการมีอายุอย่างน้อย 20 ปี วงเงินสินเชื่อไม่เกิน 20,000 บาทต่อรายภายในกลุ่มธุรกิจ ระยะเวลาชำระคืนไม่เกิน 6 เดือนต่อธุรกรรม และเพดานดอกเบี้ยรวมค่าใช้จ่ายที่เกี่ยวข้องไม่เกิน 15% ต่อปี ซึ่งต่ำกว่าสินเชื่อรายย่อยประเภทอื่น ทั้งบัตรเครดิต (16%) สินเชื่อส่วนบุคคลไม่มีหลักประกัน (25%) สินเชื่อส่วนบุคคลที่มีทะเบียนรถเป็นประกัน (24%) และนาโนไฟแนนซ์ (33%) นอกจากนี้ ยังเสนอให้ผู้ประกอบธุรกิจต้องได้รับอนุญาตและนำส่งข้อมูลแก่บริษัท ข้อมูลเครดิตแห่งชาติ จำกัด (NCB) รวมถึงห้ามเปลี่ยนวงเงินสินเชื่อเป็นเงินสด และต้องมีกลไกป้องกันการนำสินเชื่อประเภทอื่นมาชำระหนี้ BNPL
• ศูนย์วิจัยกสิกรไทยมีข้อสังเกตว่า แนวทางกำกับดูแล BNPL มีความเข้มงวดในบางมิติมากกว่าสินเชื่อรายย่อยบางประเภท โดยเฉพาะเมื่อเทียบกับสินเชื่อส่วนบุคคลดิจิทัลที่มีเพดานวงเงินและระยะเวลาชำระคืนเท่ากัน แต่ BNPL มีเพดานดอกเบี้ยต่ำกว่าและจำกัดวัตถุประสงค์การใช้สินเชื่อ สะท้อนแนวทางการกำกับที่ให้ความสำคัญกับการลดความเสี่ยงจากการก่อหนี้เพื่อการบริโภคเกินความจำเป็น
• อย่างไรก็ดี แม้เกณฑ์ใหม่จะช่วยลดความเสี่ยงจากการก่อหนี้เกินตัว แต่ก็ยังมีข้อจำกัด เนื่องจากเพดานวงเงินครอบคลุมเฉพาะผู้ให้บริการภายในกลุ่มธุรกิจเดียวกัน จึงยังไม่สามารถจำกัดการก่อหนี้ข้ามกลุ่มธุรกิจได้ทั้งหมด ทำให้การนำส่งข้อมูลเครดิตมีความสำคัญต่อการประเมินภาระหนี้รวมของผู้กู้ นอกจากนี้ ในมุมผู้ประกอบธุรกิจ เพดานดอกเบี้ยที่ 15% อาจลดความยืดหยุ่นในการกำหนดอัตราดอกเบี้ยให้สอดคล้องกับต้นทุนและความเสี่ยงของผู้กู้ ขณะที่ยังต้องรับภาระต้นทุนเงินทุน การดำเนินงาน และความเสี่ยงด้านเครดิต ส่งผลให้ผู้ประกอบธุรกิจอาจต้องปรับรูปแบบรายได้ เพิ่มประสิทธิภาพการบริหารต้นทุน หรือคัดกรองลูกหนี้เข้มงวดขึ้น ซึ่งอาจกระทบต่อโอกาสการเข้าถึงสินเชื่อของผู้บริโภคบางกลุ่ม โดยเฉพาะผู้ที่มีความเสี่ยงสูงหรือมีข้อมูลทางการเงินจำกัด

.jpg "axa")