GDP ไตรมาส 3/2569 ฟื้นตัวดีขึ้น ศูนย์วิจัยกสิกรไทยปรับประมาณการเศรษฐกิจไทยปี 2569 ขยายตัวที่ 2.6% ขณะที่ มองปี 2570 ชะลอลง (ศูนย์วิจัยกสิกรไทย)
เศรษฐกิจไทยไตรมาส 3/2569 ขยายตัวดีขึ้นจากแรงหนุนของการลงทุนและการส่งออกสินค้าเทคโนโลยี ขณะที่การปรับปรุงข้อมูลภาคอุตสาหกรรมและดุลการค้าทำให้ภาพการเติบโตของ GDP สูงกว่าที่เคยประเมิน อย่างไรก็ตาม เศรษฐกิจยังพึ่งพาแรงขับเคลื่อนจาก K ขาบนเป็นสำคัญ และมีแนวโน้มชะลอลงในปี 2570
ประเด็นสำคัญ
GDP ไทยปี 2569 ปรับเพิ่มเป็น 2.6% จากเดิม 2.0% โดยส่วนสำคัญมาจากการปรับปรุงข้อมูลเศรษฐกิจ โดยเฉพาะข้อมูลดัชนีผลผลิตอุตสาหกรรม (MPI) ของ สศอ. ที่ทำให้เห็นการเติบโตของภาคอุตสาหกรรมชัดเจนขึ้น รวมถึงข้อมูลดุลการค้า ประกอบกับการลงทุนและการส่งออกสินค้าเทคโนโลยีที่แข็งแกร่งกว่าคาด
GDP ที่ปรับสูงขึ้นสะท้อนบทบาทของเศรษฐกิจ K ขาบนต่อการเติบโตที่ชัดเจนขึ้น แต่ไม่ได้เปลี่ยนภาพการเติบโตที่แตกต่างกันระหว่างภาคเศรษฐกิจ โดยการลงทุนและการส่งออกในอุตสาหกรรมเทคโนโลยียังคงเป็นเครื่องยนต์สำคัญ ขณะที่การบริโภคภาคเอกชนและอุตสาหกรรมอื่นยังเติบโตในอัตราที่ต่ำกว่า
ปี 2570 เศรษฐกิจไทยมีแนวโน้มชะลอลงมาอยู่ที่ 2.0-2.5% แม้การลงทุนและการส่งออกสินค้าเทคโนโลยียังเป็นแรงหนุน แต่ความท้าทายอยู่ที่การขยายประโยชน์จากอุตสาหกรรมที่เติบโตสูงไปสู่ธุรกิจและครัวเรือนในวงกว้าง เพื่อสร้างแรงขับเคลื่อนเศรษฐกิจที่สมดุลมากขึ้น
GDP ไตรมาส 3/2569 ฟื้นตัวดีขึ้น โดยมีอุตสาหกรรมเทคโนโลยีเป็นแรงขับเคลื่อนสำคัญ
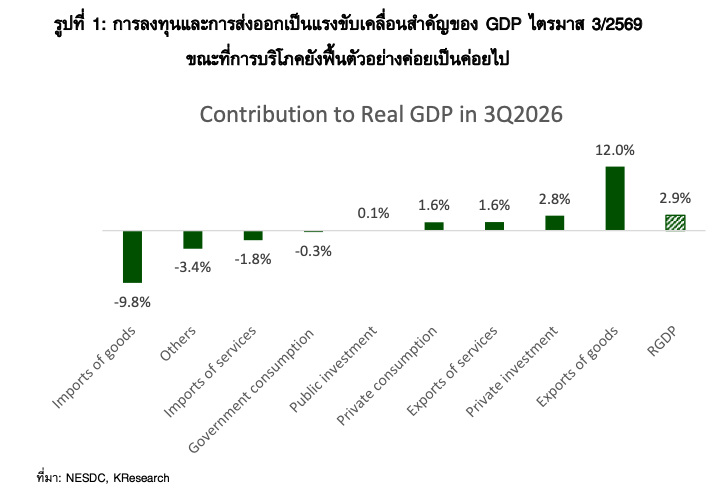
เศรษฐกิจไทยไตรมาส 3/2569 ขยายตัว 2.9% YoY และ 0.3% QoQ เร่งขึ้นจาก 2.4% YoY ในไตรมาสก่อนหน้า โดยได้รับแรงหนุนจากการลงทุนภาคเอกชนและการส่งออกที่เกี่ยวข้องกับ AI ขณะที่การบริโภคภาคเอกชนยังฟื้นตัวอย่างค่อยเป็นค่อยไป สะท้อนการเติบโตที่แตกต่างกันระหว่างภาคเศรษฐกิจ
การลงทุนภาคเอกชนยังเป็นแรงขับเคลื่อนหลักของเศรษฐกิจ โดยขยายตัว 16.2% YoY จาก 13.5% ในไตรมาสก่อน ตามการลงทุนในเครื่องจักรและอุปกรณ์ โดยเฉพาะโครงการ Data Center และโครงสร้างพื้นฐานดิจิทัลที่ได้รับประโยชน์จากวัฏจักรการลงทุนด้าน AI ทั่วโลก อย่างไรก็ตาม การลงทุนส่วนใหญ่ยังกระจุกตัวในธุรกิจขนาดใหญ่และอุตสาหกรรมเทคโนโลยี อีกทั้งต้องพึ่งพาการนำเข้าสินค้าทุนสูง ทำให้ผลประโยชน์ต่อธุรกิจและการจ้างงานในประเทศยังขึ้นอยู่กับความเชื่อมโยงกับห่วงโซ่อุปทานในประเทศเป็นสำคัญ
การส่งออกยังขยายตัวแข็งแกร่ง โดยเฉพาะสินค้าอิเล็กทรอนิกส์และกลุ่มที่เกี่ยวข้องกับ AI ซึ่งได้รับประโยชน์จากความต้องการลงทุนด้านเทคโนโลยีทั่วโลก ส่งผลให้การส่งออกสินค้าในไตรมาส 3/2569 (Real term) ขยายตัวถึง 19.5% YoY ขณะที่อุตสาหกรรมส่งออกอื่นยังเผชิญการแข่งขันและความไม่แน่นอนด้านการค้าโลก นอกจากนี้ การปรับปรุงข้อมูล MPI ทำให้ภาพการผลิตภาคอุตสาหกรรมสะท้อนการขยายตัวของอุตสาหกรรมเทคโนโลยีได้ชัดเจนขึ้น ส่งผลให้ GDP ภาคอุตสาหกรรมขยายตัว 3.7% YoY
การบริโภคภาคเอกชนขยายตัวดีขึ้น แต่กำลังซื้อยังฟื้นตัวแตกต่างกันระหว่างกลุ่มครัวเรือน โดยขยายตัว 2.5% YoY เร่งขึ้นจาก 2.1% YoY ในไตรมาสก่อน ส่วนหนึ่งมาจากการเร่งซื้อรถยนต์ EV ก่อนการปรับขึ้นภาษีสรรพสามิตในปีหน้า ขณะที่มาตรการกระตุ้นเศรษฐกิจและบรรเทาภาระค่าครองชีพของภาครัฐช่วยประคองการใช้จ่ายได้บางส่วน อย่างไรก็ตาม การบริโภคสินค้ากลุ่มไม่คงทนยังขยายตัวในระดับต่ำ สะท้อนข้อจำกัดด้านรายได้และภาระหนี้ของครัวเรือนส่วนใหญ่
ภาพเศรษฐกิจไตรมาส 3 จึงสะท้อนการเติบโตที่มีความแตกต่างกันระหว่างภาคเศรษฐกิจ โดยอุตสาหกรรมเทคโนโลยีและธุรกิจขนาดใหญ่ยังเป็นแรงขับเคลื่อนสำคัญ ขณะที่การฟื้นตัวของกำลังซื้อและกิจกรรมทางเศรษฐกิจในวงกว้างยังต้องใช้เวลา
GDP ปี 2569 ปรับขึ้นเป็น 2.6% สะท้อนบทบาทของเศรษฐกิจ K ขาบนที่ชัดเจนขึ้น
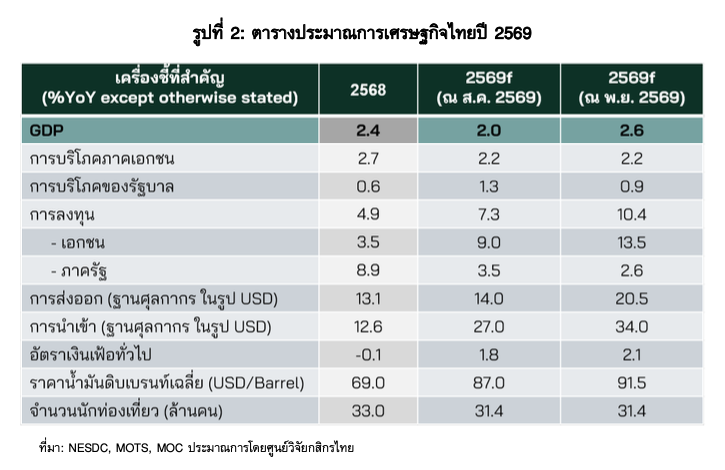
ศูนย์วิจัยกสิกรไทยปรับเพิ่มประมาณการ GDP ปี 2569 เป็น 2.6% จากเดิม 2.0% ตามข้อมูลเศรษฐกิจที่ปรับดีขึ้น โดยคาดว่าเศรษฐกิจไตรมาส 4/2569 จะยังขยายตัวได้ที่ราว 2.2% YoY จากแรงหนุนของการลงทุนและการส่งออก แม้การบริโภคภาคเอกชนยังมีข้อจำกัดจากกำลังซื้อที่เปราะบาง
การปรับปรุงข้อมูลเศรษฐกิจมีส่วนสนับสนุนการปรับเพิ่มประมาณการ GDP โดยการปรับปรุงอนุกรมข้อมูล MPI ของ สศอ. และข้อมูลดุลการชำระเงิน (BOP) ส่งผลให้ GDP ในครึ่งแรกของปีปรับเพิ่มขึ้น 0.2% ขณะที่ในครึ่งปีหลัง การปรับข้อมูล MPI สะท้อนการขยายตัวของภาคการผลิตได้ดีขึ้น โดยเฉพาะอุตสาหกรรมอิเล็กทรอนิกส์และเทคโนโลยี สอดคล้องกับการส่งออกสินค้าอุตสาหกรรมที่เติบโตแข็งแกร่ง ส่วนการปรับข้อมูล BOP ส่งผลให้ดุลการค้าสูงกว่าที่ประเมินไว้เดิม
การลงทุนและการส่งออกที่แข็งแกร่งกว่าคาดเป็นปัจจัยที่สนับสนุนการปรับประมาณการ โดยเฉพาะการลงทุนใน Data Center และอุตสาหกรรมดิจิทัล ส่งผลให้ประมาณการการลงทุนภาคเอกชนปี 2569 ปรับเพิ่มเป็น 13.5% จากเดิม 9.0% และการส่งออกสินค้าฐานศุลกากรปรับเพิ่มเป็น 20.5% จากเดิม 14.0% ขณะที่ประมาณการการบริโภคภาคเอกชนยังคงเดิมที่ 2.2%
เศรษฐกิจไทยยังมีลักษณะ K-shaped โดยการเติบโตกระจุกตัวในกลุ่มอุตสาหกรรมเทคโนโลยี แม้การลงทุนใน Data Center และธุรกิจที่เกี่ยวเนื่องกับ AI จะเป็นแรงขับเคลื่อนใหม่ แต่โครงการเหล่านี้ยังพึ่งพาการนำเข้าเครื่องจักรและอุปกรณ์มูลค่าสูง ทำให้เม็ดเงินลงทุนบางส่วนไม่หมุนเวียนในประเทศโดยตรง ขณะที่อุตสาหกรรมดั้งเดิมและการบริโภคยังฟื้นตัวช้า จากกำลังซื้อที่เปราะบาง หนี้ครัวเรือนสูง และการแข่งขันที่รุนแรงขึ้น การเพิ่มบทบาทของผู้ประกอบการไทยและ SMEs ในห่วงโซ่อุปทานที่เกี่ยวเนื่องจึงมีความสำคัญต่อการเพิ่มมูลค่าเพิ่มในประเทศและกระจายประโยชน์จากการเติบโตให้กว้างขึ้น
ดังนั้น GDP ที่ปรับสูงขึ้นในรอบนี้สะท้อนทั้งการปรับปรุงข้อมูลและแรงขับเคลื่อนจากอุตสาหกรรมเทคโนโลยี แต่ไม่ได้เปลี่ยนภาพการเติบโตที่ยังแตกต่างกันระหว่างภาคเศรษฐกิจ โดยความท้าทายสำคัญอยู่ที่การขยายประโยชน์จากเศรษฐกิจ K ขาบนไปสู่ธุรกิจและครัวเรือนในวงกว้างมากขึ้น
ปี 2570 เศรษฐกิจไทยมีแนวโน้มชะลอลง แม้การลงทุนด้าน AI ยังเป็นแรงสนับสนุน
ศูนย์วิจัยกสิกรไทยคาดว่าเศรษฐกิจไทยปี 2570 จะขยายตัว 2.0-2.5% ชะลอลงจากปี 2569 เนื่องจากแรงส่งจากการลงทุนและการส่งออกสินค้าเทคโนโลยีมีแนวโน้มลดลง ขณะที่การบริโภคภายในประเทศยังฟื้นตัวอย่างค่อยเป็นค่อยไป ทำให้เศรษฐกิจยังพึ่งพาการเติบโตจาก K ขาบนเป็นสำคัญ
การลงทุนและการส่งออกสินค้าเทคโนโลยียังเป็นแรงหนุนเศรษฐกิจ แต่มีแนวโน้มเติบโตชะลอลงจากฐานที่สูงขึ้น โดยเฉพาะการลงทุนใน Data Center และอุปกรณ์ที่เกี่ยวข้องกับ AI ซึ่งยังได้รับประโยชน์จากความต้องการด้านเทคโนโลยีทั่วโลก แต่การเติบโตอาจชะลอลงตามวัฏจักรการลงทุน AI ที่เริ่มผ่านช่วงเร่งตัว ขณะที่ความต่อเนื่องของการลงทุนยังขึ้นอยู่กับโครงการใหม่และการขยายตัวของอุตสาหกรรมที่เกี่ยวเนื่อง
การบริโภคภาคเอกชนยังมีแนวโน้มฟื้นตัวอย่างค่อยเป็นค่อยไป เนื่องจากรายได้ครัวเรือนยังเติบโตจำกัดและภาระหนี้อยู่ในระดับสูง ประกอบกับแรงสนับสนุนจากมาตรการภาครัฐที่อาจลดลง ขณะที่ภาคท่องเที่ยวยังฟื้นตัวอย่างค่อยเป็นค่อยไป ทำให้อุปสงค์ภายในประเทศยังมีข้อจำกัดในการเข้ามาเป็นแรงขับเคลื่อนเศรษฐกิจเพิ่มเติม
เศรษฐกิจไทยยังต้องรับมือกับความไม่แน่นอนจากเศรษฐกิจโลกและต้นทุนธุรกิจ ทั้งความตึงเครียดทางการค้า ความขัดแย้งทางภูมิรัฐศาสตร์ และราคาพลังงานที่อาจกดดันต้นทุนการผลิตและอัตรากำไร โดยเฉพาะธุรกิจ SMEs ขณะเดียวกัน การพึ่งพาการส่งออกสินค้าเทคโนโลยีมากขึ้นยังทำให้เศรษฐกิจไทยอ่อนไหวต่อการเปลี่ยนแปลงของวัฏจักร AI และนโยบายการค้าโลก
ในระยะต่อไป ความท้าทายสำคัญของเศรษฐกิจไทยอยู่ที่การต่อยอดแรงขับเคลื่อนจากอุตสาหกรรมเทคโนโลยีให้สร้างประโยชน์ต่อเศรษฐกิจในวงกว้างมากขึ้น ผ่านการเชื่อมโยงการลงทุนใหม่กับผู้ประกอบการในประเทศ การยกระดับผลิตภาพ และการเพิ่มขีดความสามารถในการแข่งขัน เพื่อให้เศรษฐกิจไทยมีเครื่องยนต์การเติบโตที่หลากหลายและสมดุลมากขึ้น



.jpg "axa")