Key Highlights:
* Krungthai COMPASS พบ 374 บริษัทที่ระบุว่าได้รับผลกระทบจาก ME Conflict ใน Q2/69 เพิ่มขึ้นเกือบ 12% จาก Q1/69 โดยบริษัทที่ระบุว่าได้รับผลกระทบเพิ่มขึ้นเกือบทุกอุตสาหกรรม นำโดย AGRO, SERVICE และ PROPCON
* Channels of Impact ของ ME Conflict ต่อภาคธุรกิจ ได้แก่
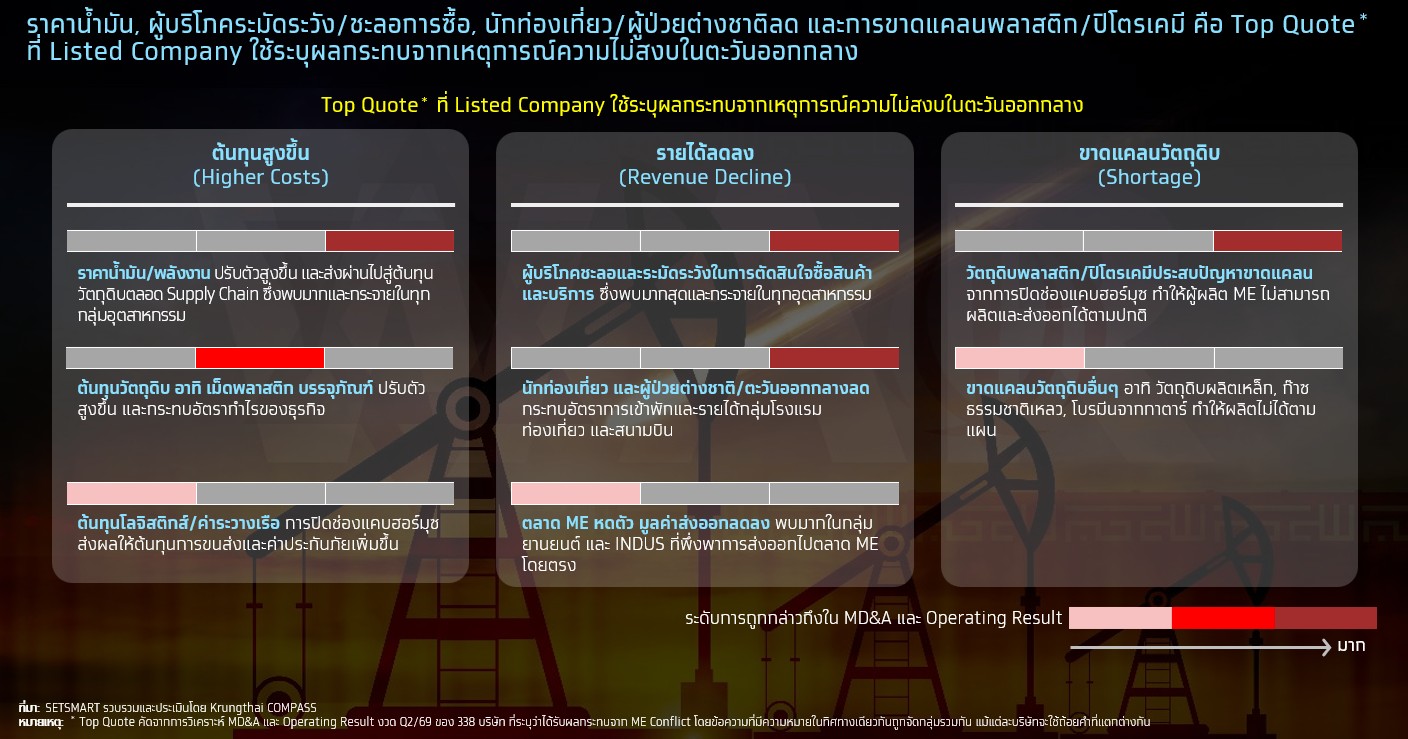
(1)ต้นทุนที่สูงขึ้น (Higher Costs) ยังเป็นช่องทางหลักและ ชัดเจนขึ้น โดยบริษัทส่วนใหญ่ระบุในรายงานว่าได้รับผลกระทบจากทิศทาง “ราคาน้ำมัน/พลังงาน” ที่ปรับตัวสูงขึ้น และส่งผ่านไปสู่ต้นทุนตลอด Supply Chain
(2)รายได้ลดลง (Revenue Decline) จาก “การชะลอซื้อสินค้าของผู้บริโภค” ตามภาวะค่าครองชีพที่สูงขึ้น “การลดลงของนักท่องเที่ยวและผู้ป่วยต่างชาติ” จากการยกเลิกเที่ยวบิน และ “การส่งออกไปตะวันออกกลางลดลง”
(3)ขาดแคลนวัตถุดิบ (Shortage) โดยเฉพาะ “กลุ่มพลาสติก” เนื่องจากไม่สามารถนำเข้าวัตถุดิบจาก ME ได้
* ภาคธุรกิจมองว่าสถานการณ์จะยืดเยื้อ โดย 98% ของบริษัทที่ได้รับผลลบมองว่า ME Conflict ยืดเยื้อ และจับตาปัจจัยอื่น อาทิ “ภัยแล้ง” จะชัดขึ้นปลายปีจากเอลนีโญ ขณะที่ “AI/Data Center” จะเป็นแรงหนุนสำคัญสำหรับบางกลุ่ม
จากบทความ “ธุรกิจไทยพูดอะไรผ่าน MD&A?”1 ที่ฉายภาพผลกระทบจากสถานการณ์ความไม่สงบในตะวันออกกลาง หรือ ME Conflict ผ่าน MD&A และ Operating Result ของบริษัทจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย (Listed Company) ที่กว่า 90% ของบริษัทที่ได้รับผลด้านลบมีมุมมองว่าสถานการณ์ดังกล่าวมีโอกาสยืดเยื้อหรือรุนแรงขึ้น
ผ่านมาหนึ่งไตรมาส Krungthai COMPASS อยากชวนผู้อ่านติดตามต่อว่า มุมมองของภาคธุรกิจ ต่อ ME Conflict เปลี่ยนไปหรือไม่? และมีประเด็นอื่นที่มองว่ากดดันต่อการดำเนินงานบ้าง?
ภาคธุรกิจระบุถึง ME Conflict เป็นวงกว้างขึ้นใน Q2/69
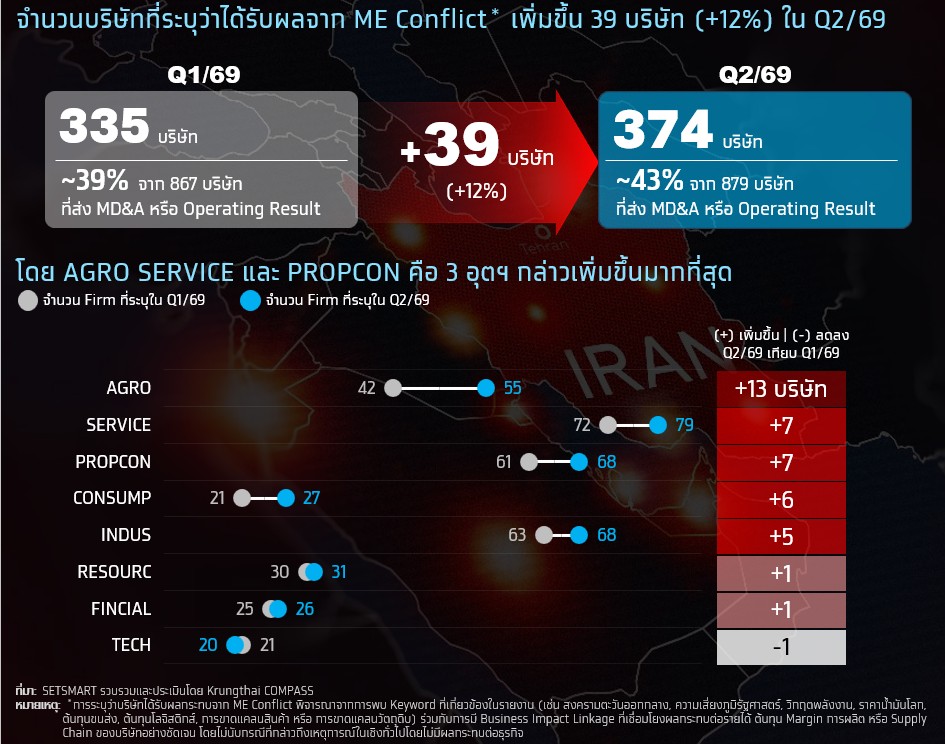
Krungthai COMPASS พบบริษัทที่ระบุว่าได้รับผลจาก ME Conflict เพิ่มจำนวน 39 บริษัท จาก 335 บริษัท หรือ ~39% ของบริษัทที่ส่งรายงานในงวด Q1/69 มาที่ 374 บริษัท หรือ ~43% ใน Q2/69
เกือบทุกอุตสาหกรรมต่างได้รับผลกระทบเพิ่มขึ้น นำโดย AGRO (เกษตรและอุตสาหกรรมอาหาร) เพิ่มขึ้น 13 บริษัท ตามมาด้วย SERVICE (บริการ) และ PROPCON (อสังหาฯ และก่อสร้าง) เพิ่มขึ้นกลุ่มละ 7 บริษัท เมื่อประเมินรายงานของบริษัทที่กล่าวถึงผลของ ME Conflict งวด Q2/69 พบว่า
* AGRO ระบุว่าเผชิญแรงกดดันด้านต้นทุน จากราคาพลังงานและค่าขนส่ง ที่ส่งผ่านไปยังต้นทุนวัตถุดิบและบรรจุภัณฑ์
* SERVICE ได้รับผลทั้งต้นทุนพลังงานที่สูงขึ้น และรายได้ที่ลดลง จากการเดินทางท่องเที่ยวที่ชะลอลงและผู้บริโภคระมัดระวังการใช้จ่ายมากขึ้น
* PROPCON ส่วนใหญ่ได้รับผลจากต้นทุนสูงขึ้น อาทิ ราคาวัสดุก่อสร้าง และบางรายเผชิญแรงกดดันด้านดีมานด์จากค่าครองชีพที่สูงขึ้น
“Higher Costs” ยังเป็นช่องทางหลักของผลกระทบจาก ME Conflict
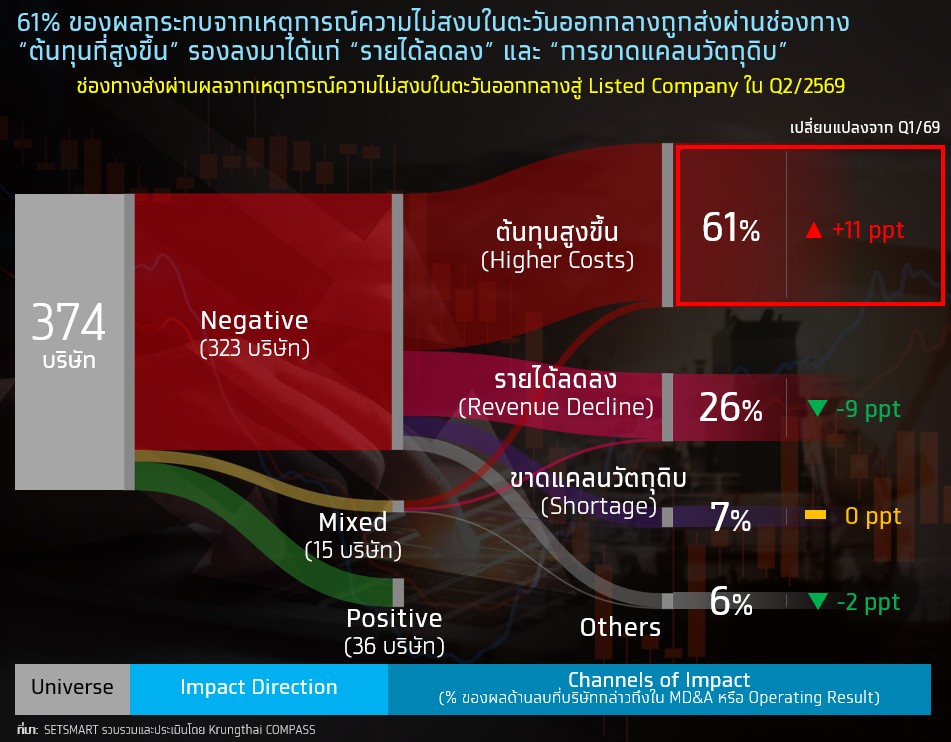
338 บริษัทระบุว่าได้รับผลกระทบด้านลบจาก ME Conflict ในช่วง Q2/69 ประกอบด้วยบริษัทที่ได้รับ ผลลบ (Negative) 323 บริษัท และอีก 15 บริษัทที่ได้รับผลทั้ง 2 ทาง (Mixed) โดยพบว่า
“ต้นทุนสูงขึ้น” เป็นผลด้านลบที่ถูกกล่าวถึงมากที่สุด คิดเป็น 61% เพิ่มขึ้น 11 ppt จากการประเมิน ใน Q1/69 สาเหตุสำคัญมาจากราคาน้ำมันและพลังงานที่สูงขึ้น และถูกส่งผ่านไปสู่ต้นทุนวัตถุดิบตลอด Supply Chain กระทบธุรกิจที่พึ่งพาน้ำมันและพลังงาน อาทิ เม็ดพลาสติก บรรจุภัณฑ์พลาสติก รวมถึงสินค้าอุปโภคบริโภคที่ใช้บรรจุภัณฑ์เพื่อจัดจำหน่าย
ผลด้านลบที่รองลงมาคือ “รายได้ลดลง” คิดเป็น 26% จาก Transport Disruption ทั้งเส้นทางการเดินเรือ ที่ไม่สามารถดำเนินได้ตามปกติ และเที่ยวบินที่ถูกยกเลิก กระทบธุรกิจที่พึ่งพาการส่งออก สายการบิน โรงแรม และบริการท่องเที่ยว
ส่วนอันดับ 3 ได้แก่ “ขาดแคลนวัตถุดิบ” คิดเป็น 7% โดยระบุว่าการขาดแคลนเม็ดพลาสติก และฮีเลียมชัดเจนขึ้น ทำให้การผลิตล่าช้า
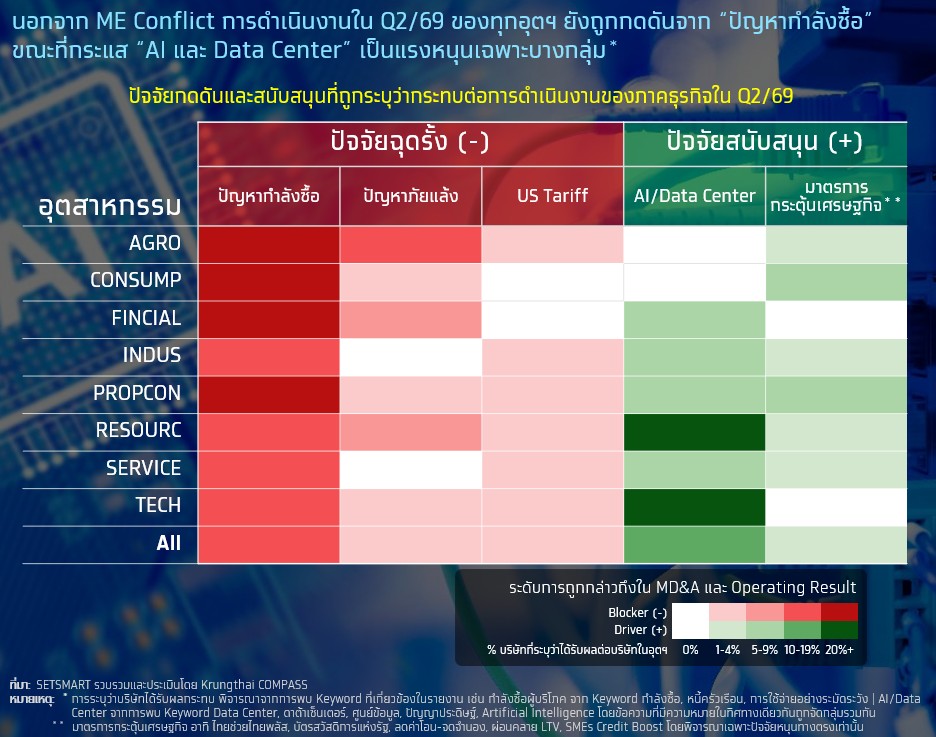
นอกจากประเด็น ME Conflict แล้วใน Q2/69 ภาคธุรกิจยังเผชิญปัจจัยฉุดรั้ง/สนับสนุน อื่นๆ ได้แก่
ปัจจัยฉุดรั้ง (-) “ปัญหาด้านกำลังซื้อ” เป็นแรงกดดันหลักที่ทุกอุตสาหกรรมกล่าวถึง โดย AGRO, CONSUMP, FINCIAL และ PROPCON เป็นกลุ่มที่มีสัดส่วนบริษัทระบุว่าได้รับผลลบมากที่สุด (มากกว่า 20% ของบริษัทในอุตฯ) ขณะที่แรงกดดันจาก ปัญหาภัยแล้งและ US Tariff ผลกระทบอยู่ในวงจำกัด เฉพาะอุตสาหกรรมที่มี Exposure โดยตรง
ปัจจัยสนับสนุน (+) “AI และ Data Center” เป็นแรงหนุนเด่นใน Q2/69 สำหรับบางอุตฯ โดยเฉพาะ TECH และ RESOURC จากการลงทุนโครงสร้างพื้นฐานดิจิทัล และแนวโน้มการใช้ไฟฟ้าที่เพิ่มขึ้นตามการเติบโตของ Data Center ขณะที่ มาตรการกระตุ้นเศรษฐกิจช่วยหนุนกลุ่ม CONSUMP ผ่านมาตรการกระตุ้นกำลังซื้อ อาทิ ไทยช่วยไทยพลัส, บัตรสวัสดิการแห่งรัฐ ส่วน PROPCON ได้แรงหนุนจากการต่ออายุมาตรการลดค่าโอน-จดจำนอง และการผ่อนคลายเกณฑ์ LTV
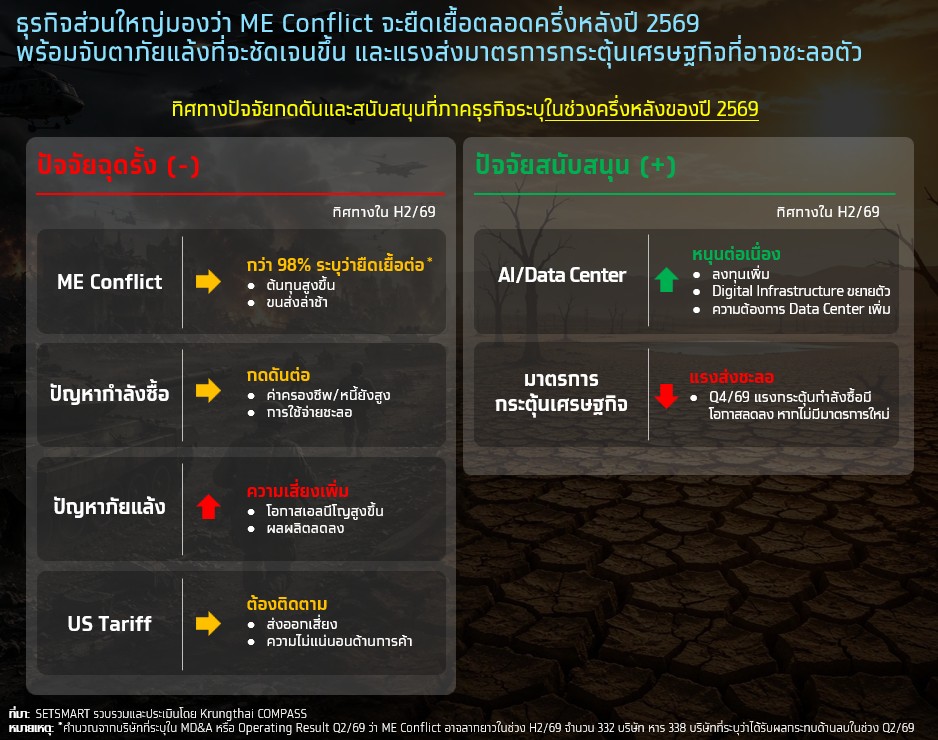
อะไรคือ “ปัจจัยฉุดรั้ง/สนับสนุน” ของธุรกิจในครึ่งหลังของปี 2569
“ME Conflict” เป็นความเสี่ยงที่ภาคธุรกิจมองว่ายืดเยื้อต่อเนื่อง โดยกว่า 98% ของบริษัทที่ได้รับผลกระทบด้านลบจาก ME Conflict ระบุว่าสถานการณ์อาจลากยาวในช่วงที่เหลือของปี 2569 กดดันต้นทุนพลังงาน ค่าขนส่ง และราคาวัตถุดิบ
“ปัญหาภัยแล้ง” แรงกดดันที่ภาคธุรกิจส่งสัญญาณว่ามีความเสี่ยงเพิ่มขึ้น โดยคาดว่าผลกระทบจะเริ่มชัดเจนในช่วงปลายปี จากโอกาสเกิดปรากฏการณ์เอลนีโญ (El Niño) ที่สูงขึ้น ทำให้ปริมาณผลผลิตทางการเกษตรมีโอกาสลดลง กระทบธุรกิจที่พึ่งพาวัตถุดิบเกษตรและน้ำเป็นปัจจัยการผลิตเป็นหลัก
ด้านปัจจัยบวก “AI/Data Center” ยังเป็น Driver ที่ถูกระบุถึงมากที่สุดจากการลงทุนที่ขยายตัวต่อเนื่อง จะช่วยหนุนความต้องการด้านเทคโนโลยีและบริการที่เกี่ยวข้อง ขณะที่ “มาตรการกระตุ้นเศรษฐกิจ” ที่ช่วยพยุงการบริโภค ภาคธุรกิจมองว่าแรงส่งอาจชะลอลงหากไม่มีมาตรการใหม่เข้ามาทดแทน
Summary
จากการติดตามผลกระทบของ ME Conflict ต่อภาคธุรกิจไทยผ่าน MD&A และ Operating Result ของบริษัทจดทะเบียน (Listed Company)
Krungthai COMPASS พบ 374 บริษัทที่ระบุว่าได้รับผลกระทบจาก ME Conflict ในงวด Q2/69 เพิ่มขึ้น 39 บริษัท หรือ
+12% จากไตรมาสก่อนหน้า สะท้อนว่าผลกระทบขยายวงกว้างขึ้นเกือบทุกอุตสาหกรรม โดยกลุ่มที่ระบุผลกระทบเพิ่มขึ้นมากที่สุด นำโดย AGRO เพิ่มขึ้น 13 บริษัท ตามมาด้วย SERVICE และ PROPCON เพิ่มขึ้นกลุ่มละ 7 บริษัท
338 บริษัทที่ระบุว่าได้รับผลกระทบด้านลบจาก ME Conflict อธิบาย Channels of Impact ของเหตุการณ์นี้ต่อภาคธุรกิจ ได้แก่
* ต้นทุนที่สูงขึ้น (Higher Costs) เป็นผลด้านลบที่ถูกกล่าวถึงมากที่สุดและชัดเจนขึ้น โดยบริษัทส่วนใหญ่ระบุว่าได้รับผลกระทบจากทิศทาง “ราคาน้ำมัน/พลังงาน” ที่ปรับตัวสูงขึ้น และถูกส่งผ่านไปสู่ต้นทุนวัตถุดิบตลอด Supply Chain
* รายได้ลดลง (Revenue Decline) จากการระบุ “การชะลอซื้อสินค้าของผู้บริโภค” ตลอดจน “การลดลงของนักท่องเที่ยวและผู้ป่วยต่างชาติ” และ “การส่งออกไปตะวันออกกลางลดลง”
* ขาดแคลนวัตถุดิบ (Shortage) โดยเฉพาะ “กลุ่มพลาสติก และฮีเลียม” เนื่องจากไม่สามารถนำเข้าวัตถุดิบจาก ME ได้ตามปกติ ทำให้การผลิตล่าช้า
ภาคธุรกิจไทยยังคงมองว่าสถานการณ์ ME Conflict มีแนวโน้มยืดเยื้อ โดย 98% ของบริษัทที่ได้รับผลลบจาก ME Conflict ระบุว่าสถานการณ์มีโอกาสยืดเยื้อในช่วงที่เหลือของปี 2569 และยังจับตาปัจจัยอื่นที่กดดันและหนุนการดำเนินงาน อาทิ “ภัยแล้ง” ที่มีแนวโน้มจะเห็นผลกระทบชัดเจนขึ้นในช่วงปลายปีจากความเสี่ยงปรากฏการณ์เอลนีโญ ซึ่งอาจกระทบธุรกิจที่พึ่งพาผลผลิตทางการเกษตร ขณะที่ “AI/Data Center” ยังคงเป็นแรงหนุนสำคัญสำหรับบางกลุ่มอุตสาหกรรมจากการลงทุนโครงสร้างพื้นฐานดิจิทัลที่ขยายตัวต่อเนื่อง
by:
วีระยา ทองเสือ
กณิศ อ่ำสกุล
ศูนย์วิจัย Krunngthai COMPASS


.jpg "axa")