ธุรกิจโรงแรมและที่พักปี 2570 เผชิญโจทย์ท้าทาย ท่ามกลางความเปราะบางการท่องเที่ยวและต้นทุนที่เร่งตัวขึ้น (ศูนย์วิจัยกสิกรไทย)
Key Focus
ปี 2569 คาดรายได้ธุรกิจโรงแรมและที่พักมีมูลค่าราว 1.1 ล้านล้านบาท เติบโต 2.6% จากปี 2568 แม้รายได้จะขยายตัวต่อเนื่อง แต่แรงขับเคลื่อนชะลอลง การฟื้นตัวไม่ทั่วถึง และผู้ประกอบการบางกลุ่มยังมีความเปราะบางสูง
ธุรกิจโรงแรมและที่พักปิดกิจการเพิ่มขึ้น ในช่วง 9 เดือนแรกของปี 2569 จำนวนโรงแรมและที่พักที่จดทะเบียนเลิกเพิ่มขึ้นสูงถึง 42% (YoY) จาก 2 ปัจจัยสำคัญ ได้แก่ 1.ภูมิทัศน์การท่องเที่ยวไทยที่เปลี่ยนแปลงหลังโควิด-19 ตลาดนักท่องเที่ยวต่างชาติยังไม่ฟื้นเมื่อเทียบกับปี 2562 และ 2.การแข่งขันในธุรกิจโรงแรมและที่พักทวีความรุนแรงในทุกกลุ่ม จากอุปทานห้องพักขยายตัวเร็วกว่าจำนวนนักท่องเที่ยวพักค้างทั้งชาวไทยและต่างชาติ
ไปข้างหน้า ทิศทางธุรกิจโรงแรมและที่พักปี 2570 ยังคงมีความเปราะบางจากความตึงเครียดทางภูมิรัฐศาสตร์ที่ชะลอการฟื้นตัวของภาคท่องเที่ยวและดันต้นทุนสูงขึ้น ควบคู่กับปัจจัยท้าทายด้านกฎระเบียบและวิกฤตภูมิอากาศ ซึ่งกระทบต่อศักยภาพการทำกำไรของผู้ประกอบการ
ศูนย์วิจัยกสิกรไทย มองว่า ในปี 2570 การเดินทางท่องเที่ยวของนักท่องเที่ยวทั้งชาวไทยและต่างชาติยังมีความไม่แน่นอนสูง โดยเฉพาะนักท่องเที่ยวต่างชาติเที่ยวไทยอาจอยู่ที่ประมาณ 31-33 ล้านคน หดตัว 1% ถึงขยายตัว 5% (YoY) จากที่หดตัว 4% ในปี 2569 โดยกลุ่มที่ยังต้องระวัง คือ ตลาดนักท่องเที่ยวระยะไกล อาทิ ยุโรป อเมริกา และตะวันออกกลาง ซึ่งเป็นกลุ่มที่มีระยะเวลาพำนักในไทยที่ยาวกว่าตลาดนักท่องเที่ยวระยะใกล้
สถานการณ์ดังกล่าวอาจส่งผลทำให้ในปี 2570 อัตราการเข้าพักของสถานพักแรมทั้งประเทศอยู่ที่ประมาณ 69.58%-71.69% หดตัว 2% ถึงขยายตัว 1% จากที่ลดลง 0.1% ในปี 2569 ซึ่งกระทบรายได้ของผู้ประกอบการบางกลุ่มที่มีข้อจำกัดด้านสภาพคล่อง
ธุรกิจโรงแรมและที่พักปี 2569 แรงกดดันจากสภาพแวดล้อมทางธุรกิจรอบด้านกำลังบั่นทอนความสามารถในการแข่งขันและอาจเสี่ยงปิดตัวต่อเนื่อง
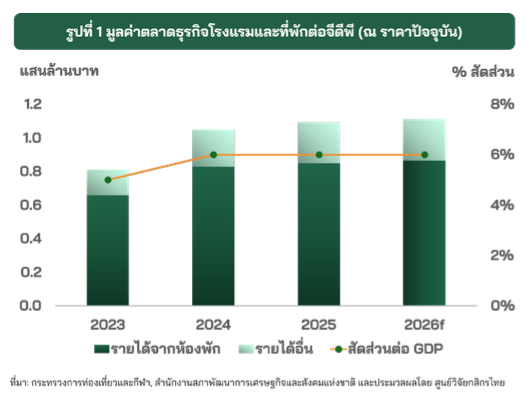
ธุรกิจโรงแรมและที่พักนับว่ามีบทบาทสำคัญต่อเศรษฐกิจและภาคการท่องเที่ยว โดยในปี 2569 คาดว่ามูลค่าตลาดอยู่ที่ประมาณ 1.1 ล้านล้านบาท (รวมรายได้จากการเข้าพักของนักท่องเที่ยวชาวไทยและชาวต่างชาติ รวมถึงรายได้อื่นๆ อย่างการจัดงานสัมมนา/ประชุม) เติบโต 2.6% จากปี 2568 โดยรายได้ท่องเที่ยวแบ่งเป็น รายได้หลักจากที่พักคิดเป็นสัดส่วนประมาณ 77% ของรายได้ทั้งหมด ขณะที่สัดส่วนที่เหลืออีก 23% เป็นรายได้อื่นๆ อาทิ การจัดเลี้ยง ประชุม/สัมมนา อาหาร/เครื่องดื่ม สำหรับทิศทางรายได้ธุรกิจโรงแรมและที่พักในปี 2570 ยังมีความไม่แน่นอนสูง จากการท่องเที่ยวยังอ่อนแรง ขณะที่รายได้อื่นๆ อาจชะลอลงเช่นกัน
ทั้งนี้ ธุรกิจโรงแรมและที่พักมีความสำคัญต่อเศรษฐกิจ ด้วยมูลค่าตลาดคิดเป็นสัดส่วนเฉลี่ยประมาณ 5.7% ของจีดีพี (ณ ราคาปัจจุบัน ปี 2569) โดยผู้ประกอบการในธุรกิจโรงแรมและที่พักมีจำนวน 1.5 หมื่นราย (กรมพัฒนาธุรกิจการค้า ณ เดือนกันยายน 2569) และกว่า 98% เป็นผู้ประกอบการขนาดกลางและเล็ก และมีการจ้างงานอยู่ที่ประมาณ 4.3 แสนคน หรือคิดเป็นสัดส่วนประมาณ 1% ของจำนวนการจ้างงานทั้งหมด (รายงานบัญชีประชาชาติด้านการท่องเที่ยวปี 2568, กระทรวงการท่องเที่ยวและกีฬา)
แม้ภาพรวมรายได้ธุรกิจโรงแรมและที่พักในปี 2569 ขยายตัวต่อเนื่องจากการจัดงานสัมมนาและประชุมนานาชาติและคนไทยในประเทศยังเดินทางท่องเที่ยว แต่แรงขับเคลื่อนเริ่มชะลอลง และการฟื้นตัวยังไม่ทั่วถึง ผู้ประกอบการบางกลุ่มยังเผชิญความเปราะบางสูง สะท้อนผ่านเครื่องชี้ทางธุรกิจที่สำคัญ ดังนี้
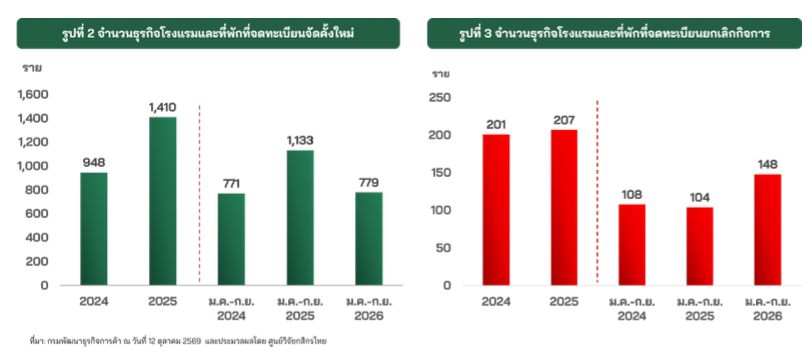
- ธุรกิจโรงแรมและที่พักยังมีการเปิดกิจการอย่างต่อเนื่อง แต่ยอดจดทะเบียนเลิกกิจการเร่งตัวขึ้น สะท้อนแรงกดดันที่เพิ่มสูงขึ้นในธุรกิจ จากข้อมูลของกรมพัฒนาธุรกิจการค้า ระบุว่า ในช่วง 9 เดือนแรกของปี 2569 จำนวนโรงแรมและที่พักที่จดทะเบียนจัดตั้งใหม่อยู่ที่ 779 ราย ปรับลดลง 31.2% (YoY) ซึ่งเป็นการเปรียบเทียบกับจำนวนจดทะเบียนจัดตั้งกิจการใหม่ที่เร่งตัวขึ้นอย่างมากในปีก่อน (รูปที่ 2) แต่ถ้าเทียบกับช่วงเดียวกันของปี 2567 ยังเป็นเทรนด์ที่เพิ่มขึ้น
อย่างไรก็ดี การจดทะเบียนยกเลิกกิจการอยู่ในทิศทางที่เพิ่มขึ้น โดยในช่วง 9 เดือนแรกของปี 2569 จำนวนโรงแรมและที่พักที่จดทะเบียนเลิกกิจการเพิ่มขึ้นสูงถึง 42% (YoY) หรือมีจำนวน 148 ราย (รูปที่ 3)
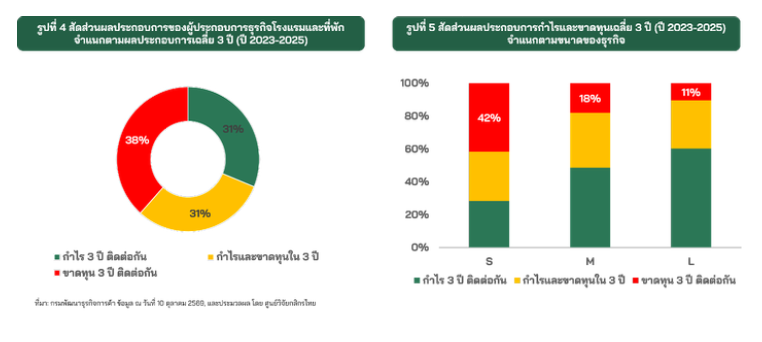
- กว่า 38% ของผู้ประกอบการโรงแรมและที่พักมีผลประกอบการขาดทุนสะสมต่อเนื่อง 3 ปีติดต่อกัน (ปี 2566-2568) (รูปที่ 4) และเฉพาะปี 2568 ประมาณ 51% ของผู้ประกอบการโรงแรมและที่พักมีผลประกอบการขาดทุน ซึ่งผู้ประกอบการขนาดเล็ก เป็นกลุ่มที่มีผลประกอบการขาดทุนในสัดส่วนมากที่สุดหรือราว 54% ขณะที่ กว่า 42% ของกลุ่มดังกล่าวประสบภาวะขาดทุนสะสมติดต่อกัน 3 ปี (ปี 2566-2568) (รูปที่ 5)
- อัตราการเข้าพักในปี 2569 ฟื้นตัวไม่ทั่วถึง ผู้ประกอบการบางกลุ่มยังเผชิญความท้าทายอย่างต่อเนื่อง โดยอัตราการเข้าพักในช่วง 9 เดือนแรกเติบโตต่ำเพียง 0.18% (YoY) และมี 19 จังหวัดที่อัตราการเข้าพักติดลบ ซึ่งสถานการณ์ดังกล่าว อาจส่งผลต่อผู้ประกอบการที่มีข้อจำกัดในการปรับตัวให้จำเป็นต้องปิดกิจการหรือขายกิจการ
ปัจจัยสำคัญกดดันธุรกิจโรงแรมและที่พักมาจากพลวัตการทำธุรกิจที่เปลี่ยนไปซึ่งมีผลต่อการดำเนินธุรกิจในปัจจุบันและการลงทุนในระยะข้างหน้า โดยมี 2 ประเด็นสำคัญ ดังนี้
1.ภูมิทัศน์การท่องเที่ยวไทยที่เปลี่ยนแปลงหลังโควิด-19 กำลังเพิ่มความท้าทายต่อการฟื้นตัวและการดำเนินธุรกิจโรงแรมและที่พัก เมื่อวิเคราะห์โครงสร้างของตลาดนักท่องเที่ยวนั้น พบประเด็นสำคัญ ได้แก่
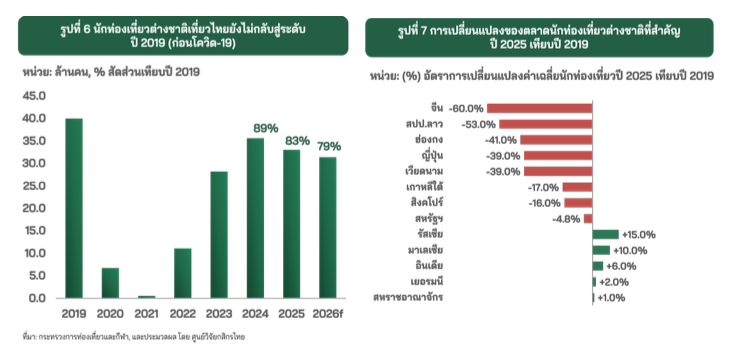
- นักท่องเที่ยวต่างชาติเที่ยวไทยยังไม่ฟื้นกลับไปสู่ระดับก่อนการระบาดโควิด-19 และในปี 2569 คาดว่าจำนวนนักท่องเที่ยวต่างชาติเที่ยวไทยจะหดตัวต่อเนื่องเป็นปีที่ 2 โดยคาดว่าจะมีจำนวนประมาณ 31.4 ล้านคน หรือหดตัว 4% จากปี 2568 และคิดเป็นเพียง 79% ของระดับปี 2562 (รูปที่ 6) สาเหตุสำคัญที่มีผลทำให้นักท่องเที่ยวต่างชาติยังไม่ฟื้นตัวมาจาก 1.การแข่งขันด้านการท่องเที่ยวระหว่างประเทศที่สูงขึ้น 2.ความเปราะบางทางเศรษฐกิจของแต่ละประเทศ 3.ภาพลักษณ์ด้านความปลอดภัย และ 4.ปัญหาภูมิรัฐศาสตร์ความขัดแย้งระหว่างประเทศ
- โครงสร้างตลาดนักท่องเที่ยวต่างชาติเปลี่ยน นักท่องเที่ยวจากหลายประเทศยังไม่กลับสู่ระดับปี 2562 โดยจำนวนนักท่องเที่ยวต่างชาติสำคัญของไทยกว่า 18 ประเทศในปี 2568 ยังต่ำกว่าปี 2562 อาทิ จีน เกาหลีใต้ ญี่ปุ่น สปป.ลาว สหรัฐฯ และประเทศในแถบสแกนดิเนเวีย (รูปที่ 7) ส่งผลกระทบต่อโรงแรมที่พึ่งพานักท่องเที่ยวจากตลาดดังกล่าวเป็นหลัก
- รูปแบบและจุดหมายปลายทางการท่องเที่ยวที่เปลี่ยนแปลงไป ส่งผลให้การพักค้างในหลายจังหวัดยังไม่ฟื้นตัว และเพิ่มแรงกดดันต่อธุรกิจโรงแรมและที่พัก ปัจจุบัน ความต้องการของนักท่องเที่ยวมีความหลากหลายและเฉพาะบุคคลมากขึ้น (Fragmented Tourism) โดยนักท่องเที่ยวให้ความสำคัญกับประสบการณ์ที่สอดคล้องกับไลฟ์สไตล์มากขึ้น อาทิ การท่องเที่ยวเชิงวัฒนธรรมท้องถิ่น การท่องเที่ยวเชิงธรรมชาติแทนแหล่งท่องเที่ยวที่มนุษย์สร้างขึ้น และการท่องเที่ยวเพื่อสุขภาพ ขณะเดียวกัน รูปแบบการเดินทางได้เปลี่ยนไปสู่การเดินทางคนเดียว (Solo Traveler) และการจัดการเดินทางด้วยตนเอง (FIT) แทนการเดินทางกับบริษัทนำเที่ยวมากขึ้น รวมถึงการเลือกจุดหมายปลายทางตามกระแสบนสื่อสังคมออนไลน์ที่มีบทบาทต่อการตัดสินใจเดินทางอย่างมาก
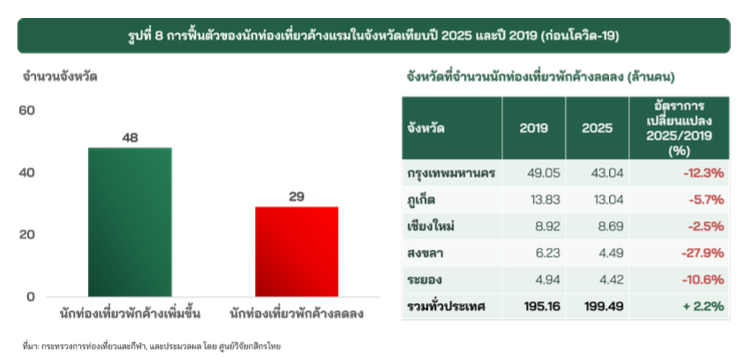
เมื่อพิจารณาการท่องเที่ยวกลุ่มเดินทางพักค้าง (ทั้งชาวไทยและชาวต่างชาติ) รายจังหวัดในปี 2568 พบว่า มี 29 จังหวัดที่มีจำนวนนักท่องเที่ยวพักค้างต่ำกว่าปี 2562 (รูปที่ 8) ครอบคลุมทั้งจังหวัดท่องเที่ยวหลักและเมืองรอง เช่น กรุงเทพฯ ภูเก็ต เชียงใหม่ สงขลา ตราด อุดรธานี ขอนแก่น และสุโขทัย โดยในจำนวนนี้มี 17 จังหวัดที่จำนวนนักท่องเที่ยวพักค้างลดลงมากกว่า 10% เมื่อเทียบกับปี 2562 ส่งผลให้อัตราการเข้าพักในพื้นที่ดังกล่าวยังไม่ฟื้นตัว
2.การแข่งขันในธุรกิจโรงแรมและที่พักทวีความรุนแรงในทุกกลุ่ม การลงทุนเพิ่มขึ้นต่อเนื่องในทุกกลุ่ม ขณะที่อุปทานห้องพักขยายตัวเร็วกว่าจำนวนนักท่องเที่ยวพักค้างทั้งชาวไทยและต่างชาติ ซึ่งเป็นแรงกดดันต่อภาพรวมราคาห้องพักเช่นกัน
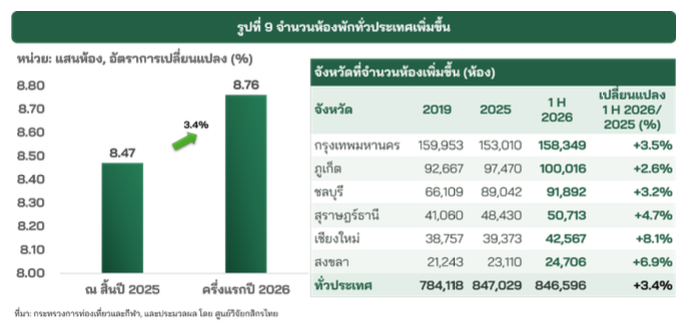
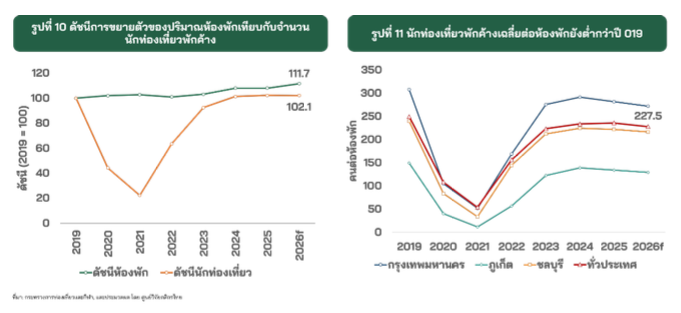
- ปริมาณห้องพักเพิ่มขึ้นต่อเนื่องจากความสนใจลงทุนของผู้ประกอบการทั้งรายใหญ่และรายเล็ก จากข้อมูลของกระทรวงการท่องเที่ยวและกีฬา ระบุว่า ในช่วง 6 เดือนแรกของปี 2569 จำนวนห้องพักทั่วประเทศมี 8.76 แสนห้อง เพิ่มขึ้น 3.4% จาก ณ สิ้นปี 2568 แต่เพิ่มขึ้นสูงถึง 11.7% จากปี 2562 (รูปที่ 9) โดยพบว่า มี 64 จังหวัดที่มีจำนวนห้องพักเพิ่มขึ้น และไปข้างหน้า จำนวนห้องพักโรงแรมเปิดใหม่ทยอยสร้างเสร็จเข้าสู่ตลาดเพิ่มขึ้นในทุกกลุ่มระดับราคา ส่งผลต่อการแข่งขันในธุรกิจที่ทวีความรุนแรงมากขึ้นโดยเฉพาะในจังหวัดท่องเที่ยวหลัก อาทิ กรุงเทพฯ ภูเก็ต สุราษฎร์ธานี และเชียงใหม่
เมื่อเปรียบเทียบการเพิ่มของจำนวนห้องพักกับจำนวนนักท่องเที่ยวกลุ่มพักค้างแรม พบว่า อัตราการเพิ่มขึ้นของจำนวนห้องพักสูงกว่าการเพิ่มขึ้นของจำนวนนักท่องเที่ยว ส่งผลทำให้จำนวนนักท่องเที่ยวพักค้างเฉลี่ยต่อห้องลดลงจาก 249 คนต่อห้องในปี 2562 เหลือ 228 คนต่อห้องในปี 2569 (รูปที่ 10 และรูปที่ 11) ซึ่งทำให้ผู้ประกอบการบางรายต้องแข่งขันด้านราคาเพื่อดึงดูดนักท่องเที่ยว
และเมื่อวิเคราะห์การเพิ่มขึ้นของจำนวนห้องพักเปรียบเทียบกับการเปลี่ยนแปลงของจำนวนนักท่องเที่ยวพักค้างระหว่างปี 2568 และปี 2562 พบว่า มี 20 จังหวัดที่มีจำนวนห้องพักเพิ่มขึ้น แต่จำนวนนักท่องเที่ยวพักค้างยังไม่ฟื้นตัว อาทิ ภูเก็ต เชียงใหม่ สงขลา ระยอง ขอนแก่น
การแข่งขันจากที่พักทางเลือก (Sharing Economy Accommodation) เป็นที่พักทางเลือกตอบโจทย์ผู้ที่ต้องการพำนักหลายวัน จากข้อมูลของ AirDNA ระบุว่า ณ เดือน ตุลาคม 2569 จำนวนที่พักให้เช่าใน 5 จังหวัดท่องเที่ยวหลัก ได้แก่ กรุงเทพฯ ภูเก็ต ชลบุรี เชียงใหม่ และสุราษฎร์ธานี ในระบบมีประมาณ 5 หมื่นห้อง หรือคิดเป็นสัดส่วน 10% ของจำนวนห้องพักสถานประกอบการโรงแรมและที่พักที่จดทะเบียนในจังหวัดดังกล่าว โดยมีอัตราการเข้าพักเฉลี่ยในรอบ 12 เดือน อยู่ที่ 60% ซึ่งผลกระทบต่อธุรกิจไม่เพียงเฉพาะกลุ่มโรงแรมและที่พัก Economy และ Midscale (ราคาต่ำกว่า 3,000 บาทต่อคืน) แต่รวมถึงที่พักแบบรีสอร์ทระดับบนในเมืองท่องเที่ยวทางทะเลบางพื้นที่ที่ต้องแข่งกับที่พักทางเลือกอย่างบ้านตากกอากาศพูลวิลล่า
ราคาห้องพักเฉลี่ย (ADR) มีทิศทางปรับลดลง ท่ามกลางแรงกดดันจากนักท่องเที่ยวต่างชาติลดลงและคนไทยเที่ยวในประเทศโตชะลอลง ทำให้ผู้ประกอบการต้องทำตลาดด้วยการใช้ราคาเป็นการดึงดูดนักท่องเที่ยว โดยในปี 2569 ราคาห้องพักเฉลี่ยทั่วประเทศอาจปรับลดลงประมาณ 0.8% จากที่ขยายตัวเพียง 0.1% ในปี 2568
ปี 2570 ธุรกิจโรงแรมและที่พักเผชิญกับความเสี่ยงมากขึ้น
ทิศทางธุรกิจโรงแรมและที่พักในปี 2570 ยังมีความไม่แน่นอนสูง จากปัจจัยแวดล้อมทางธุรกิจที่มีความท้าทายมากขึ้น ซึ่งจะส่งผลต่อทิศทางรายได้และความสามารถในการทำกำไรของผู้ประกอบการ โดยปัจจัยสำคัญที่ต้องติดตามมีดังนี้
1.ความตึงเครียดทางภูมิรัฐศาสตร์และความขัดแย้งในตะวันออกกลาง ยังคงสร้างแรงกดดันอย่างต่อเนื่อง ส่งผลกระทบอย่างเลี่ยงไม่ได้ต่อธุรกิจท่องเที่ยวและโรงแรม ในมิติที่สำคัญ ดังนี้
- ความเสี่ยงการฟื้นตัวของนักท่องเที่ยวต่างชาติเที่ยวไทยและคนไทยเที่ยวในประเทศ ความขัดแย้งที่ยืดเยื้อกำลังบั่นทอนความเชื่อมั่นในการเดินทาง และผลกระทบเชิงลบจะเพิ่มมากขึ้นหากสถานการณ์ยังยืดเยื้อ จากภาวะเศรษฐกิจชะลอ ค่าครองชีพสูงและค่าใช้จ่ายในการเดินทางที่สูง อาจทำให้ความถี่ในการเดินทางและค่าใช้จ่ายระหว่างการท่องเที่ยวลดลง
ศูนย์วิจัยกสิกรไทย ประเมินว่า ในปี 2570 การเดินทางท่องเที่ยวของนักท่องเที่ยวยังไม่แน่นอน โดยเฉพาะนักท่องเที่ยวต่างชาติเที่ยวไทยอาจอยู่ที่ประมาณ 31-33 ล้านคน หรือหดตัว 1% ถึงขยายตัว 5% (YoY) จากที่คาดว่าจะหดตัว 4% ในปี 2569 ซึ่งกลุ่มที่ยังต้องระวัง คือ นักท่องเที่ยวระยะไกลจากตะวันออกกลางและยุโรป ทั้งนี้ กรอบประมาณการดังกล่าวอยู่บนสมมติฐานปัญหาภูมิรัฐศาสตร์ไม่ขยายวงกว้างไปยังหลายประเทศจนส่งผลกระทบต่อเส้นทางการเดินทางท่องเที่ยว โดยศูนย์วิจัยกสิกรไทยจะทบทวนประมาณการอีกครั้งหากสถานการณ์เปลี่ยนแปลง สำหรับการเดินทางท่องเที่ยวในประเทศของคนไทยปี 2570 คาดว่าจะอยู่ที่ประมาณ 205.5-208.0 ล้านคน-ครั้ง เพิ่มขึ้น 0.5%-1.8% จากที่คาดว่าจะขยายตัว 1% ในปี 2569
จากสถานการณ์ดังกล่าว อาจทำให้อัตราการเข้าพักของสถานพักแรมทั้งประเทศน่าจะอยู่ที่ประมาณ 69.58%-71.69% หดตัว 2% ถึงขยายตัว 1% ในปี 2570 ซึ่งจะส่งผลกระทบต่อรายได้ของผู้ประกอบการบางกลุ่ม
- ความเสี่ยงต้นทุนการดำเนินธุรกิจสูงขึ้น ในปี 2570 ความเสี่ยงต้นทุนผันแปร (คิดเป็นสัดส่วนประมาณ 40%-45% ของต้นทุนทั้งหมด ขึ้นอยู่กับโครงสร้างของธุรกิจ) มีทิศทางปรับตัวสูงขึ้น จากความผันผวนของราคาพลังงานส่งผ่านไปยังค่าไฟฟ้า ค่าขนส่งวัตถุดิบอาหาร อุปกรณ์เครื่องใช้ภายในโรงแรม ตลอดจนต้นทุนการตลาดอย่างค่าธรรมเนียมแพลตฟอร์ม OTAs ทำให้การควบคุมค่าใช้จ่ายทำได้ยากขึ้น
เนื่องจากธุรกิจโรงแรมและที่พักมีต้นทุนการดำเนินงานและต้นทุนคงที่ในระดับสูงและหากต้นทุนผันแปรหลายรายการปรับเพิ่มขึ้น ขณะที่อัตราการเข้าพักชะลอลง รายได้จึงอาจไม่เพียงพอชดเชยต้นทุน ส่งผลให้ความสามารถในการทำกำไรลดลง โดยเฉพาะผู้ประกอบการที่มีสภาพคล่องจำกัด ทำให้ธุรกิจโรงแรมและที่พักอาจปิดตัวต่อเนื่อง
2.ความไม่แน่นอนด้านกฎระเบียบและมาตรฐานการดำเนินธุรกิจ อาจเพิ่มภาระต้นทุนและเร่งให้ผู้ประกอบการต้องปรับตัวมากขึ้น เพื่อรักษาความสามารถในการแข่งขัน โดยประเด็นสำคัญที่ต้องติดตาม ได้แก่
- การปรับปรุงกฎหมายจาก พ.ร.บ. ธุรกิจโรงแรม พ.ศ. 2547 มาเป็น ร่าง พ.ร.บ. สถานที่พักแรม พ.ศ. … ถูกออกแบบมาเพื่อแก้ปัญหาข้อจำกัดของกฎหมายเดิม ขยายขอบเขตการกำกับดูแลให้ครอบคลุมที่พักรูปแบบใหม่ เช่น โฮมสเตย์ โฮสเทล บูทีคโฮเทล และที่พักในระบบเศรษฐกิจแบ่งปัน การปรับเกณฑ์กำกับดูแลจากมาตรฐานเดียวเป็นการแบ่งตามขนาดและระดับความเสี่ยงของกิจการ และนำระบบใบอนุญาตหลัก (Super License) มาใช้เพื่อลดความซ้ำซ้อนของขั้นตอน พร้อมยกระดับการคุ้มครองผู้บริโภค แต่อาจเพิ่มแรงกดดันด้านการแข่งขันและมาตรฐานความปลอดภัย โดยร่าง พ.ร.บ. สถานที่พักแรม อยู่ระหว่างการตรวจพิจารณาของสำนักงานคณะกรรมการกฤษฎีกา ก่อนนำส่งสภาผู้แทนราษฎรเพื่อพิจารณา
- มาตรฐานด้านความยั่งยืน (ESG) มีบทบาทเพิ่มขึ้นในธุรกิจโรงแรมและที่พัก ทั้งในการตัดสินใจของนักท่องเที่ยวและลูกค้าองค์กร โดยเฉพาะตลาดยุโรป ภายหลังสหภาพยุโรปบังคับใช้กฎหมายคุ้มครองผู้บริโภคเพื่อการเปลี่ยนผ่านสู่เศรษฐกิจสีเขียวเมื่อวันที่ 27 กันยายน 2569 ซึ่งกำหนดให้การกล่าวอ้างและตราสัญลักษณ์ด้านความยั่งยืนต้องอ้างอิงระบบรับรองที่น่าเชื่อถือ รวมถึงมีข้อมูลที่สามารถวัดผลและตรวจสอบได้สำหรับการจำหน่ายห้องพักผ่าน OTAs ข้อกำหนดดังกล่าวจึงอาจจำกัดโอกาสทางการตลาดของผู้ประกอบการที่ยังไม่ได้รับการรับรองด้านความยั่งยืน
ขณะเดียวกัน สถาบันการเงินมีแนวโน้มสนับสนุนผู้ประกอบการที่ให้ความสำคัญกับความยั่งยืนมากขึ้น แม้การยกระดับมาตรฐาน ESG อาจเพิ่มภาระการลงทุนในระยะสั้น แต่จะช่วยเสริมโอกาสเข้าถึงแหล่งเงินทุนและยกระดับความสามารถในการแข่งขันในระยะยาว
3.สภาพภูมิอากาศแปรปรวนผลกระทบต่อธุรกิจโรงแรมและพฤติกรรมการท่องเที่ยว การเปลี่ยนแปลงสภาพภูมิอากาศส่งผลกระทบโดยตรงต่อธุรกิจโรงแรมผ่าน
- ต้นทุนการดำเนินงานที่สูงขึ้น โดยเฉพาะค่าไฟฟ้าจากสภาพอากาศที่ร้อนจัด ต้นทุนการบริหารจัดการน้ำ เบี้ยประกันภัยพิบัติ และราคาวัตถุดิบอาหาร ทั้งยังเพิ่มความเสี่ยงต่อโครงสร้างกายภาพจากภัยธรรมชาติอย่างน้ำท่วม
- พฤติกรรมการท่องเที่ยวก็เปลี่ยนไปอย่างชัดเจน พฤติกรรมการจองห้องพักแบบกระชั้นชิด (Last-minute booking) เพื่อดูสภาพอากาศก่อนเดินทาง รวมถึงการเลือกจุดหมายท่องเที่ยวเปลี่ยนไป
โดยสรุป ท่ามกลางแนวโน้มธุรกิจโรงแรมและที่พักที่ยังคงเต็มไปด้วยความท้าทาย ผู้ประกอบการจำเป็นต้องเตรียมความพร้อมเพื่อรับมือกับความไม่แน่นอนใหม่ที่จะเกิดขึ้น เนื่องจากบริบทการดำเนินธุรกิจนับจากนี้มีความซับซ้อนกว่าที่เคย ดังนั้นแผนการบริหารจัดการทางธุรกิจควรมีความยืดหยุ่น การปรับกลยุทธ์โดยหันมากระจายตลาดนักท่องเที่ยว เจาะกลุ่มนักท่องเที่ยวภายในประเทศ การกระจายรายได้ไปยังบริการอื่น อาทิ พื้นที่ทำงานร่วม (Co-working Space) ร้านคาเฟ่ การจัดประชุม และการจัดแพ็กเกจสำหรับผู้พักระยะยาว พร้อมให้ความสำคัญกับการสร้างมูลค่าเพิ่มและบริการเสริมแทนการแข่งขันด้านราคา ควบคู่ไปกับการปรับใช้ Green Business Model สร้างความยืดหยุ่นในการดำเนินงานอย่างการใช้พลังงานหมุนเวียนและการจัดซื้อวัตถุดิบในท้องถิ่นเพื่อควบคุมต้นทุน การปรับใช้เทคโนโลยีเพื่อช่วยลดต้นทุนและเข้าถึงตลาด
นอกจากนี้สำหรับผู้ที่ลงทุนโครงการใหม่ คงต้องพิจารณาหลายปัจจัย อาทิ ทำเลที่ตั้งต้องคำนึงถึงความหนาแน่นของโรงแรมในพื้นที่ กลุ่มลูกค้าเป้าหมายในพื้นที่ท่องเที่ยวที่ควรมีความสมดุลไม่พึ่งพาตลาดใดตลาดหนึ่ง การนำเรื่องของความยั่งยืนมาปรับใช้ในการออกแบบและตอบโจทย์เทรนด์ของผู้บริโภค และที่สำคัญการติดตามสถานการณ์ต่างๆ อย่างใกล้ชิด รวมถึงนโยบายภาครัฐที่ช่วยสนับสนุนภาคธุรกิจโรงแรมและที่พักทั้งทางตรงและทางอ้อม อย่างนโยบายการขับเคลื่อนภาคการท่องเที่ยวภายใต้แนวคิด Visitor Economy ที่มุ่งเพิ่มมูลค่าการใช้จ่ายของนักท่องเที่ยวอย่างการส่งเสริมการตลาดกลุ่มการจัดงานประชุม/สัมมนา (MICE) และกลุ่มนักท่องเที่ยวเชิงสุขภาพ (Wellness Tourism) อันจะช่วยสนับสนุนธุรกิจโรงแรม และเพิ่มประสิทธิภาพในการวางแผนการลงทุน




.jpg "axa")