ประชุม FOMC วันที่ 27-28 ต.ค. คาด Fed คงดอกเบี้ยที่ 3.75-4.00% และปรับขึ้นในเดือนธ.ค. หากเงินเฟ้อยังไม่คลี่คลาย (ศูนย์วิจัยกสิกรไทย)
ศูนย์วิจัยกสิกรไทย คาด Fed คงดอกเบี้ยนโยบายที่ 3.75-4.00% ในการประชุมวันที่ 27-28 ต.ค. 2569 หลังปรับขึ้นดอกเบี้ย 0.25% ในเดือนก.ย. การปรับขึ้นของอัตราผลตอบแทนพันธบัตรรัฐบาล โดยเฉพาะระยะยาว อาจช่วยลดความจำเป็นในการเร่งปรับขึ้นดอกเบี้ยนโยบายในระยะสั้น เนื่องจากต้นทุนการกู้ยืมของภาคธุรกิจและครัวเรือนมีแนวโน้มเพิ่มขึ้น ซึ่งอาจส่งผลชะลอการบริโภคและการลงทุน อย่างไรก็ตาม ยังต้องติดตามว่าต้นทุนทางการเงินที่สูงขึ้นจะส่งผ่านไปยังภาคเศรษฐกิจจริงมากน้อยเพียงใด
ตลาดแรงงานสหรัฐฯ เริ่มส่งสัญญาณชะลอตัว แต่ยังไม่ถึงขั้นหดตัวรุนแรง โดยอัตราการว่างงานเพิ่มขึ้นเล็กน้อยมาอยู่ที่ 4.2% ขณะที่การจ้างงานนอกภาคเกษตรเพิ่มขึ้นเพียง 29,000 ตำแหน่ง ซึ่งต่ำกว่าที่ตลาดคาดการณ์ไว้ สะท้อนว่า Fed ต้องระมัดระวังมากขึ้นในการปรับขึ้นดอกเบี้ยเพิ่มเติม ท่ามกลางความเสี่ยงที่เศรษฐกิจจะชะลอตัว
ถ้อยแถลงของ Kevin Warsh ประธาน Fed ในการประชุม IMF-World Bankสะท้อนว่าพัฒนาการทางเศรษฐกิจโดยรวมยังเป็นไปตามที่ Fed ประเมินไว้ ส่งผลให้ตลาดลดความคาดหวังต่อการขึ้นดอกเบี้ยในการประชุมเดือนต.ค. 2569
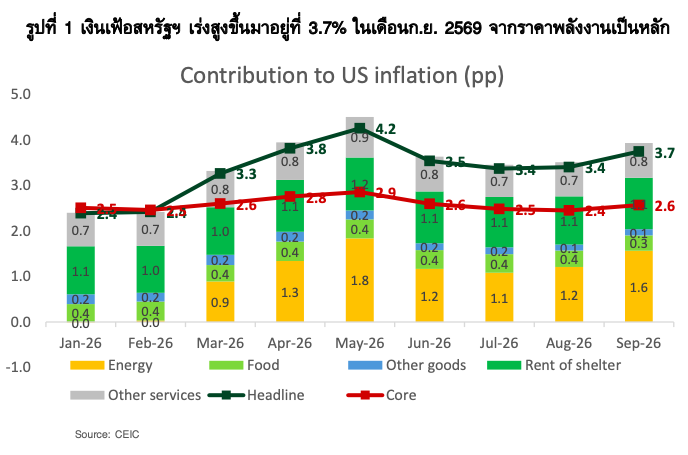
อย่างไรก็ตาม แรงกดดันด้านเงินเฟ้อยังเป็นข้อจำกัดการดำเนินนโยบายการเงิน โดยอัตราเงินเฟ้อทั่วไปในเดือนก.ย. 2569 เร่งตัวขึ้นมาอยู่ที่ 3.7% YoY จากปัจจัยด้านราคาพลังงานที่ปรับตัวสูงขึ้นเป็นหลัก ประกอบกับเงินเฟ้อพื้นฐานโดยเฉพาะในภาคบริการที่มีความหนืด
คาด Fed ปรับขึ้นดอกเบี้ยนโยบายอีกครั้งในเดือนธ.ค. 2569 หากแรงกดดันเงินเฟ้อที่สูงยังไม่คลี่คลาย ท่ามกลางความขัดแย้งในตะวันออกกลางที่มีแนวโน้มยืดเยื้อ
ศูนย์วิจัยกสิกรไทยยังคาดว่า Fed มีแนวโน้มปรับขึ้นอัตราดอกเบี้ยนโยบายอีก 0.25% ในการประชุมเดือนธ.ค. 2569 เนื่องจากแรงกดดันเงินเฟ้อยังมีแนวโน้มอยู่ในระดับสูง ท่ามกลางความขัดแย้งในตะวันออกกลางที่ยังไม่มีแนวโน้มคลี่คลายในระยะอันใกล้ ส่งผลให้ราคาพลังงานมีความผันผวนและมีแนวโน้มทรงตัวในระดับสูง
ความเสี่ยงสำคัญไม่ได้อยู่เพียงการเพิ่มขึ้นของราคาพลังงาน แต่เป็นการส่งผ่านต้นทุนดังกล่าวไปยังราคาสินค้าและบริการ รวมถึงการคาดการณ์เงินเฟ้อในระยะข้างหน้า ซึ่งหากแรงกดดันเงินเฟ้อขยายวงกว้างและยืดเยื้อ Fed อาจจำเป็นต้องปรับขึ้นดอกเบี้ยเพิ่มเติม เพื่อป้องกันไม่ให้เงินเฟ้อฝังตัวในระบบเศรษฐกิจ และรักษาความน่าเชื่อถือของนโยบายการเงิน
อย่างไรก็ตาม อัตราผลตอบแทนพันธบัตรรัฐบาลที่ปรับตัวสูงขึ้น และสัญญาณชะลอตัวของตลาดแรงงานอาจจำกัดขอบเขตการขึ้นดอกเบี้ยของ Fed โดยหากต้นทุนทางการเงินที่สูงขึ้นเริ่มส่งผลกระทบต่อการบริโภค การลงทุน และการจ้างงานชัดเจนขึ้น Fed อาจต้องชะลอการปรับขึ้นดอกเบี้ย แม้เงินเฟ้อจะยังสูงกว่าเป้าหมาย
สำหรับปี 2570 ทิศทางนโยบายการเงินของ Fed ยังมีความไม่แน่นอนสูง โดยขึ้นอยู่กับความยืดเยื้อของแรงกดดันเงินเฟ้อ และความสามารถของเศรษฐกิจสหรัฐฯ ในการรองรับภาวะการเงินที่ตึงตัว
ปัจจัยที่ต้องติดตาม ได้แก่ ความขัดแย้งในตะวันออกกลางและแนวโน้มราคาพลังงาน ตลอดจนผลการเลือกตั้งกลางเทอมของสหรัฐฯ ที่อาจมีนัยต่อทิศทางนโยบายเศรษฐกิจและความขัดแย้งระหว่างประเทศ อย่างไรก็ตาม ผลการเลือกตั้งเพียงอย่างเดียวจะยังไม่ทำให้สถานการณ์ความขัดแย้งเปลี่ยนแปลงอย่างมีนัยสำคัญในระยะสั้น
ขณะเดียวกัน การลงทุนด้าน AI ยังคงเป็นแรงขับเคลื่อนสำคัญของเศรษฐกิจสหรัฐฯ แต่ก็เป็นความเสี่ยงที่ต้องติดตามหากการลงทุนดังกล่าวชะลอลง โดยเฉพาะเมื่อภาคเศรษฐกิจอื่นเริ่มได้รับผลกระทบจากต้นทุนทางการเงินที่สูงขึ้น ซึ่งอาจทำให้เศรษฐกิจสหรัฐฯ มีความเปราะบางมากกว่าที่ตัวเลขการเติบโตโดยรวมสะท้อน
ภายใต้สถานการณ์ดังกล่าว Fed จะเผชิญความท้าทายมากขึ้นในการรักษาสมดุลระหว่างการควบคุมเงินเฟ้อและการประคองเศรษฐกิจ โดยเฉพาะหากแรงกดดันเงินเฟ้อยังคงสูง ขณะที่ตลาดแรงงานและกิจกรรมทางเศรษฐกิจชะลอตัวลงพร้อมกัน


.jpg "axa")