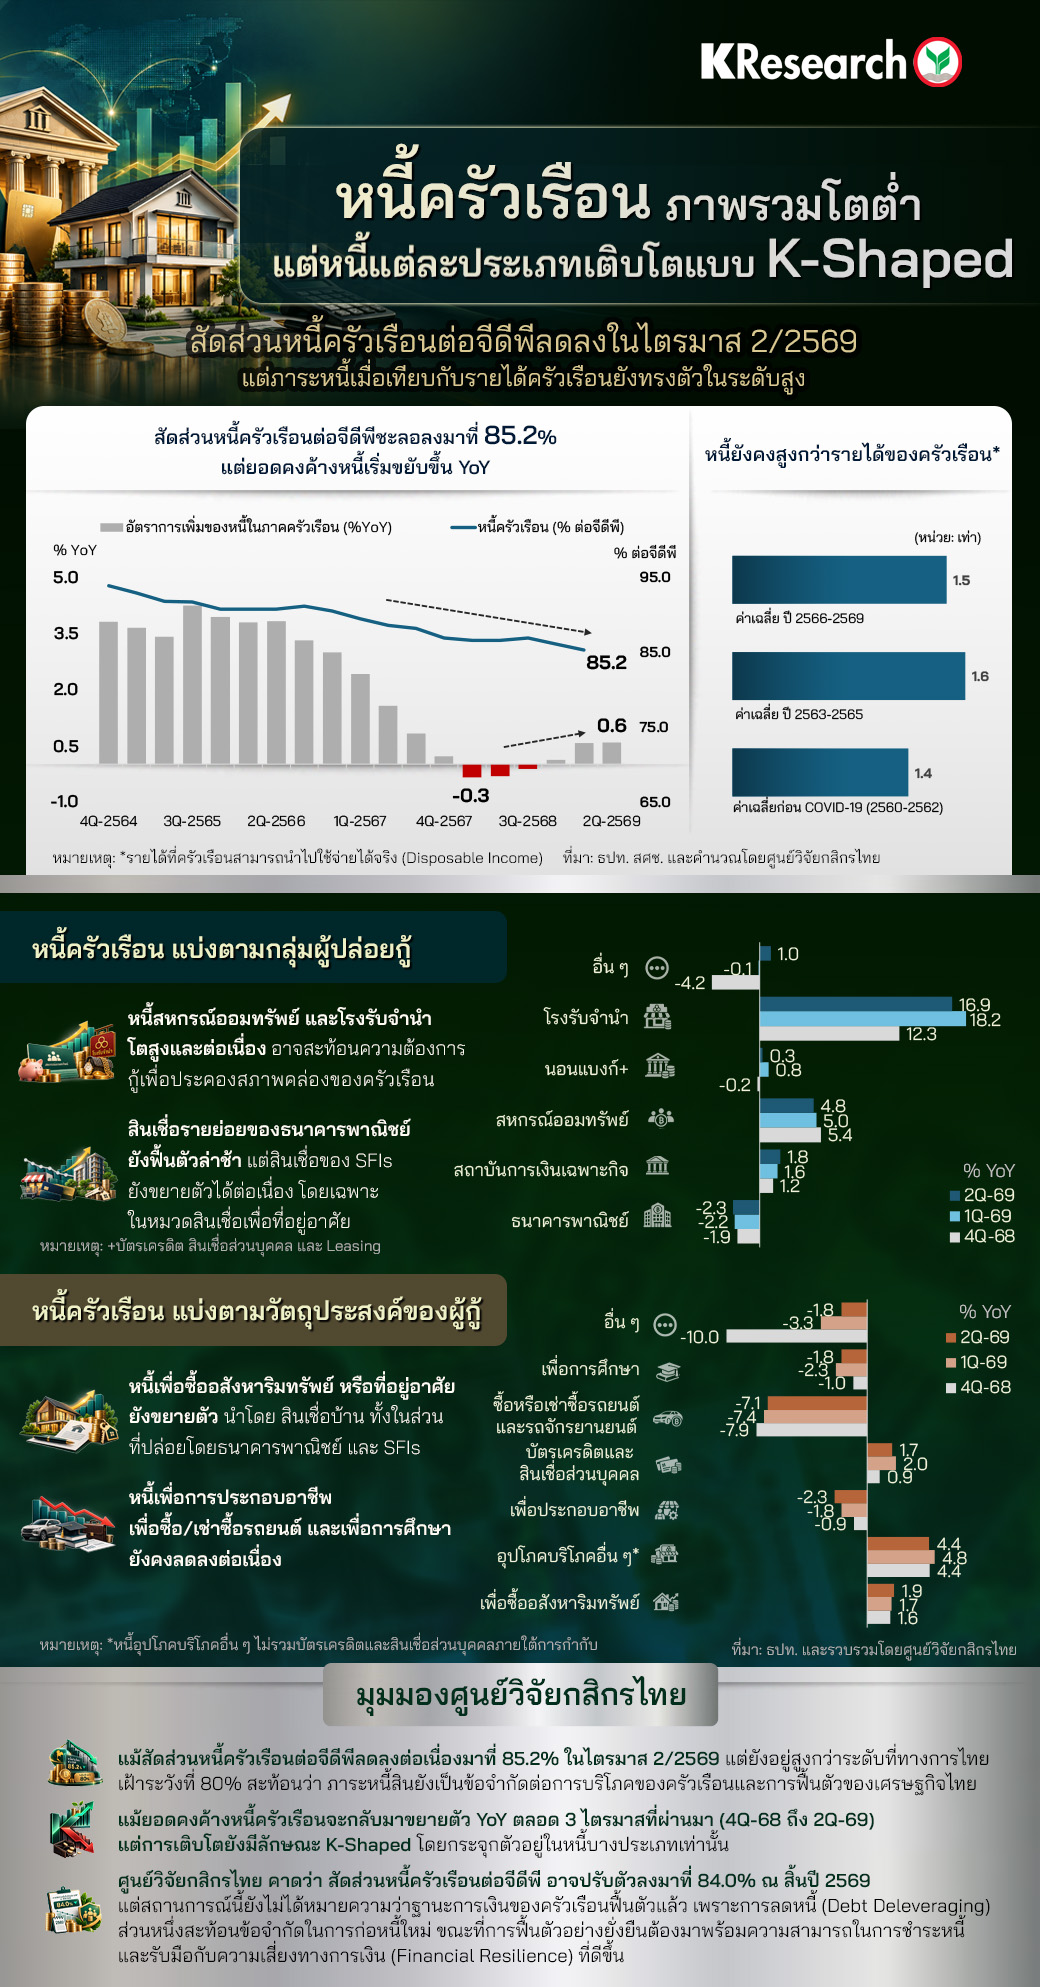
หนี้ครัวเรือนภาพรวมโตต่ำ แต่หนี้แต่ละประเภทเติบโตแบบ K-Shaped (ศูนย์วิจัยกสิกรไทย Infographic)
ยอดคงค้างหนี้ครัวเรือนไทย ณ ไตรมาส 2/2569 อยู่ที่ประมาณ 16.4 ล้านล้านบาท ขณะที่สัดส่วนหนี้ครัวเรือนต่อจีดีพีลดลงต่อเนื่องมาอยู่ที่ 85.2% จาก 86.0% ในไตรมาสก่อนหน้า โดยศูนย์วิจัยกสิกรไทย มองว่า การลดลงของสัดส่วนหนี้ครัวเรือนต่อจีดีพีดังกล่าวนับเป็นพัฒนาการที่ดีในภาพรวม แต่สัดส่วนหนี้ครัวเรือนต่อจีดีพีดังกล่าวยังสูงกว่าเกณฑ์เฝ้าระวังของทางการที่ 80% และไม่ได้หมายความว่าภาระหนี้เมื่อเทียบกับรายได้ของครัวเรือนจะผ่อนคลายลง โดยเฉพาะเมื่อยอดหนี้ครัวเรือนยังมีขนาดสูงถึงประมาณ 1.5 เท่าของรายได้พึงจับจ่ายใช้สอย โดยเฉลี่ยตั้งแต่ปี 2566 เป็นต้นมา
นอกจากนี้ แม้หนี้ครัวเรือนจะกลับมาขยายตัว YoY ตลอด 3 ไตรมาสที่ผ่านมา (ล่าสุดในไตรมาส 2/2569 หนี้ครัวเรือน +0.6% YoY เมื่อเทียบกับช่วงเดียวกันปีก่อน) แต่การเติบโตยังมีลักษณะ K-Shaped โดยกระจุกตัวอยู่ในหนี้บางประเภทและบางกลุ่มผู้ปล่อยกู้เท่านั้น หากพิจารณาตามกลุ่มผู้ปล่อยกู้ พบว่า สินเชื่อของ SFIs ยังขยายตัวได้ต่อเนื่อง 1.8% YoY ขณะที่หนี้สหกรณ์ออมทรัพย์และหนี้โรงรับจำนำ เพิ่มขึ้น 4.8% YoY และ 16.9% YoY ตามลำดับ (หนี้จากทั้ง 3 กลุ่มนี้มีสัดส่วน 44.4% ของหนี้ครัวเรือนโดยรวม) สวนทางกับสินเชื่อรายย่อยของธนาคารพาณิชย์ที่หดตัวลงต่อเนื่องอีก 2.3%
ความแตกต่างดังกล่าวไม่ได้ปรากฏเฉพาะในมิติของผู้ปล่อยกู้เท่านั้น แต่ยังเห็นได้จากวัตถุประสงค์การกู้ยืมด้วยเช่นกัน โดยหนี้เพื่อซื้ออสังหาริมทรัพย์ยังเพิ่มขึ้น 1.9% YoY เช่นเดียวกับหนี้บัตรเครดิตและสินเชื่อส่วนบุคคล รวมถึงหนี้เพื่อการอุปโภคบริโภคอื่น ๆ ที่เพิ่มขึ้น 1.7% YoY และ 4.4% YoY ตามลำดับ (หนี้เพื่อทั้ง 3 วัตถุประสงค์นี้มีสัดส่วน 65.9% ของหนี้ครัวเรือนโดยรวม) ขณะที่หนี้เพื่อซื้อหรือเช่าซื้อรถยนต์และรถจักรยานยนต์หดตัวต่อเนื่องอีก 7.1% YoY เช่นเดียวกับหนี้เพื่อประกอบอาชีพและเพื่อการศึกษาที่ลดลง 2.3% YoY และ 1.8% YoY ตามลำดับ สะท้อนว่าการขยายตัวของหนี้ครัวเรือนยังไม่ฟื้นตัวในวงกว้าง แต่จำกัดอยู่ในบางช่องทางและบางวัตถุประสงค์ ท่ามกลางข้อจำกัดด้านกำลังซื้อและความสามารถในการก่อหนี้เพิ่มเติมของครัวเรือน
สำหรับแนวโน้มในปี 2569 ศูนย์วิจัยกสิกรไทยคาดว่า สัดส่วนหนี้ครัวเรือนต่อจีดีพีอาจลดลงมาที่ 84.0% ณ สิ้นปี 2569 จาก 86.8% ณ สิ้นปี 2568 เนื่องจากยอดหนี้มีแนวโน้มขยายตัวช้ากว่าการเติบโตของ Nominal GDP อย่างไรก็ดี การลดหนี้ (Debt Deleveraging) ในระดับมหภาคไม่ได้หมายความว่าความสามารถในการรับมือกับความเสี่ยงทางการเงินของครัวเรือน (Financial Resilience) ดีขึ้นแล้ว เพราะหากรายได้และกระแสเงินสดยังตึงตัว ข้อจำกัดในการก่อหนี้ใหม่และภาระหนี้เดิมก็อาจยังคงกดดันกำลังซื้อและการฟื้นตัวของเศรษฐกิจต่อไป
Download บทความฉบับเต็มได้ที่ https://www.kasikornresearch.com/th/analysis/k-social-media/Pages/TH-Household-Debt-IDP209-FB-2026-10-12.aspx


.jpg "axa")



.jpg)