เวียดนามในฐานะฐานส่งออก: โอกาสจาก FTA และโจทย์ที่ธุรกิจไทยต้องคิดให้ครบ (ศูนย์วิจัยกสิกรไทย Infographic)
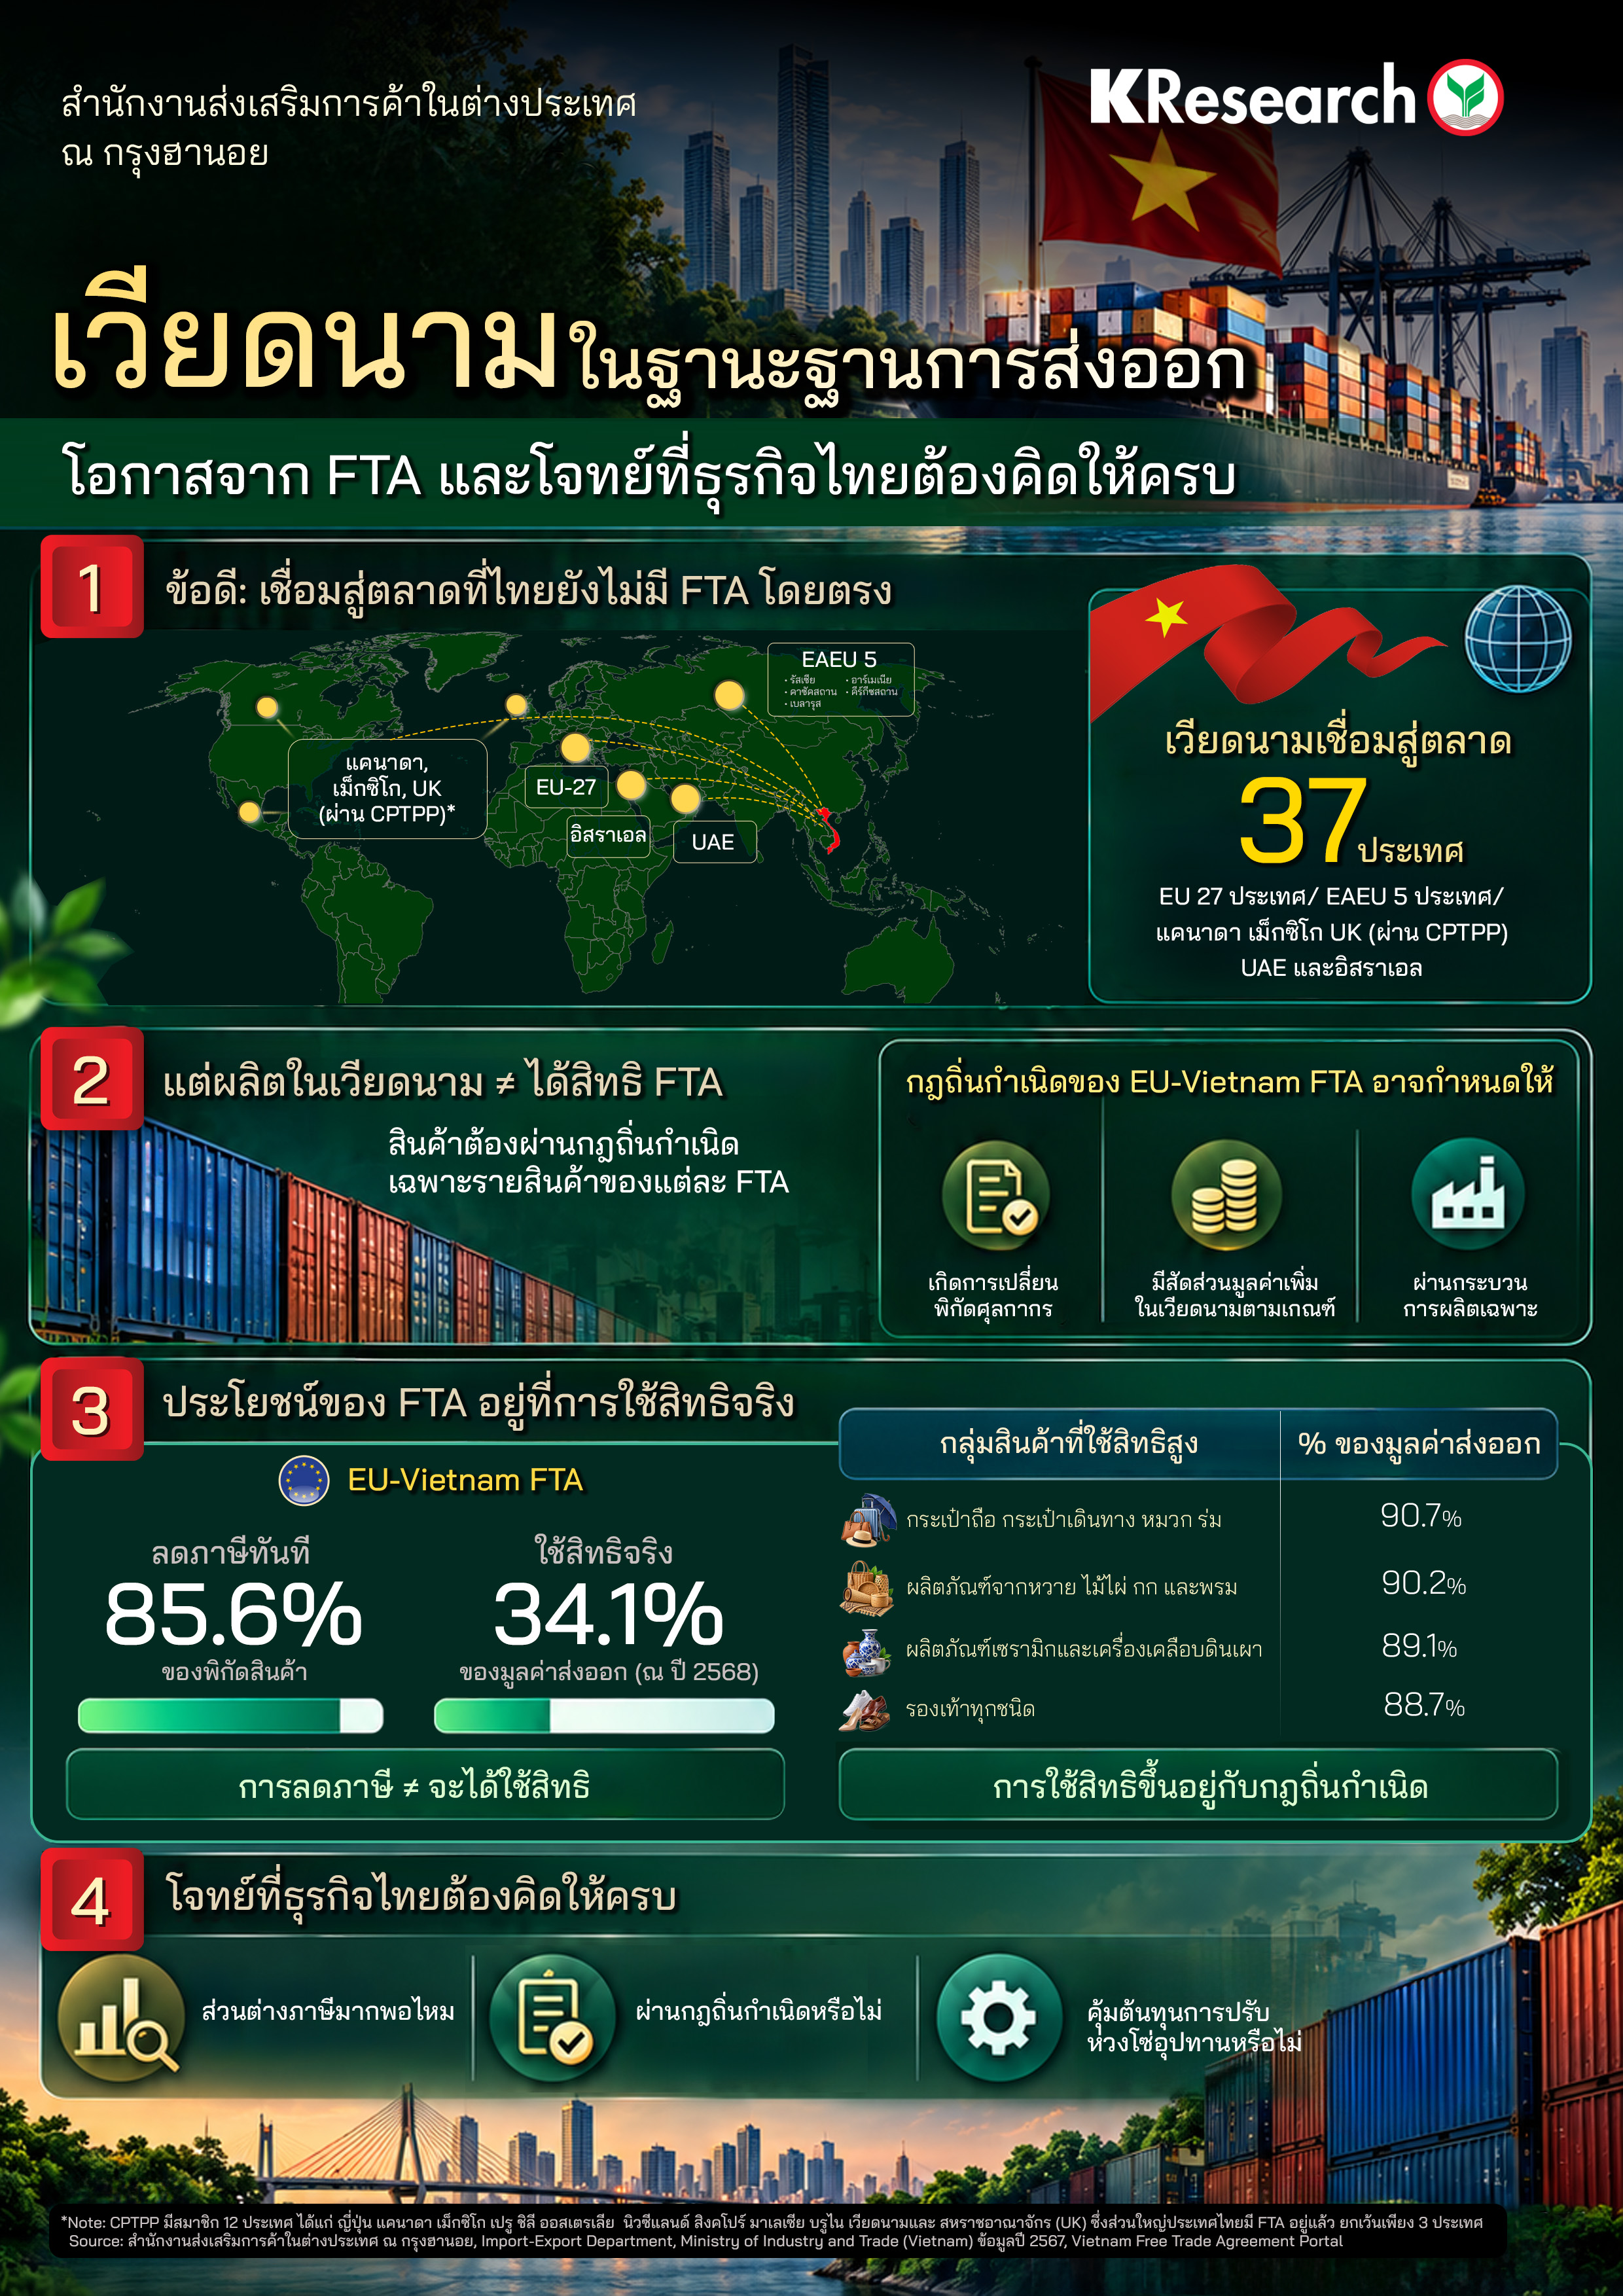
จุดแข็งของเวียดนามไม่ได้มีเพียงตลาดขนาดใหญ่หรือค่าแรงที่แข่งขันได้ แต่ยังรวมถึงเครือข่าย FTA ที่ช่วยเปิดประตูสู่ตลาดซึ่งไทยยังไม่มี FTA โดยตรง ปัจจุบัน เวียดนามมี FTA ที่มีผลบังคับใช้แล้ว 17 ฉบับ ครอบคลุมตลาดที่อยู่นอกเครือข่าย FTA ของไทยรวม 37 ประเทศ ได้แก่ สหภาพยุโรป 27 ประเทศ สหภาพเศรษฐกิจยูเรเชีย 5 ประเทศ (รัสเซีย คาซัคสถาน เบลารุส อาร์เมเนีย และคีร์กีซสถาน) ประเทศแคนาดา เม็กซิโก และสหราชอาณาจักร ภายใต้ CPTPP รวมทั้งสหรัฐอาหรับเอมิเรตส์ (UAE) และอิสราเอล ทั้งนี้ เวียดนามมี FTA กับสหราชอาณาจักรผ่านทั้ง UK-Vietnam FTA และ CPTPP เครือข่ายนี้ทำให้เวียดนามสามารถเป็นทั้งฐานการผลิตและจุดเชื่อมให้ธุรกิจไทยเข้าถึงตลาดใหม่ด้วยภาษีศุลกากรที่ต่ำลง
อย่างไรก็ตาม การผลิตในเวียดนามไม่ได้ทำให้สินค้าได้รับสิทธิประโยชน์ทางภาษีภายใต้ FTA โดยอัตโนมัติ สินค้าต้องผ่านกฎถิ่นกำเนิดเฉพาะรายสินค้าของแต่ละ FTA ยกตัวอย่างเช่น ภายใต้ EU-Vietnam FTA กฎถิ่นกำเนิดอาจกำหนดให้ต้องมีการเปลี่ยนพิกัดศุลกากร มีสัดส่วนมูลค่าเพิ่มในเวียดนามตามเกณฑ์ หรือผ่านกระบวนการผลิตเฉพาะ ดังนั้น การนำเข้าสินค้าไทยไปเพียงบรรจุ เปลี่ยนฉลาก หรือประกอบเพียงเล็กน้อยจึงมักไม่เพียงพอที่จะได้รับสิทธิ FTA ซึ่งวัตถุดิบจากไทยจะถือว่าไม่มีถิ่นกำเนิด (Non-originating materials) อย่างไรก็ดี สินค้าสำเร็จรูปที่ผลิตในเวียดนามยังสามารถได้รับสิทธิ FTA ได้ หากกระบวนการผลิตในเวียดนามผ่านเกณฑ์เฉพาะรายสินค้า ดังนั้น ก่อนการตัดสินใจตั้งฐานการผลิตไปเวียดนาม ธุรกิจไทยควรตรวจสอบพิกัดสินค้า แหล่งที่มาของวัตถุดิบ และกระบวนการผลิตว่าเพียงพอที่จะทำให้สินค้าผ่านกฎถิ่นกำเนิดสินค้าก่อนตัดสินใจลงทุน
ประโยชน์ของ FTA ที่เกิดขึ้นจริงสะท้อนได้จากสัดส่วนสินค้าส่งออกที่มีหนังสือรับรองถิ่นกำเนิดสินค้าหรือ C/O ซึ่งเป็นเอกสารยืนยันว่าสินค้าผ่านกฎของ FTA และมีสิทธิขอลดภาษี แม้ EU จะยกเลิกภาษีทันทีถึง 85.6% ของพิกัดสินค้า แต่ในปี 2568 สินค้าส่งออกจากเวียดนามที่ได้รับ C/O คิดเป็น 34.1% ของมูลค่าส่งออกไป EU ทั้งหมด เนื่องจากสินค้าบางประเภทอาจไม่ผ่านกฎถิ่นกำเนิด มีส่วนต่างภาษีน้อย หรือมีต้นทุนในการพิสูจน์แหล่งวัตถุดิบสูง เมื่อพิจารณาเป็นรายกลุ่มสินค้าพบว่า กลุ่มสินค้าที่มีการใช้สิทธิสูง ได้แก่ กระเป๋าถือ กระเป๋าเดินทาง หมวก และร่ม (90.7%) ผลิตภัณฑ์จากหวาย ไม้ไผ่ กก และพรม (90.2%) ผลิตภัณฑ์จากเซรามิกและเครื่องเคลือบดินเผา (89.1%) รองเท้าทุกชนิด (88.7%) ในทางตรงกันข้าม สิ่งทอและเครื่องนุ่งห่มมีสัดส่วนเพียง 31.5% ในขณะที่การส่งออกไปเม็กซิโกในช่วงปี 2568 มีสัดส่วนมูลค่าที่ได้รับ C/O ภายใต้ CPTPP อยู่ที่ 40.26% ตัวเลขเหล่านี้ชี้ว่า FTA จะมีคุณค่าก็ต่อเมื่อสินค้ามีความสามารถในการแข่งขันและผ่านกฎถิ่นกำเนิดได้จริง
ก่อนเลือกเวียดนามเป็นฐานส่งออก ธุรกิจจึงควรถามว่า ส่วนต่างภาษีมากพอหรือไม่ สินค้าผ่านกฎถิ่นกำเนิดได้หรือไม่ และผลประโยชน์ที่ได้รับคุ้มกับต้นทุนการปรับห่วงโซ่อุปทานหรือไม่ เพราะภาษีศุลกากรเป็นเพียงส่วนหนึ่งของสมการ การเข้าตลาดต้องผ่านข้อกำหนดเฉพาะของแต่ละประเทศและภูมิภาค เช่น การเข้าสู่ตลาดยุโรปยังต้องผ่านมาตรฐานสิ่งแวดล้อม ความปลอดภัย และการตรวจสอบย้อนกลับ ขณะที่ตลาดตะวันออกกลางให้ความสำคัญกับมาตรฐาน Halal ฉลากสินค้า เป็นต้น
เวียดนามจึงไม่ใช่ “ทางลัด" เพื่อหลีกเลี่ยงภาษี แต่เป็นแพลตฟอร์มเชิงยุทธศาสตร์สำหรับธุรกิจที่พร้อมออกแบบสินค้า แหล่งวัตถุดิบ และกระบวนการผลิตให้สอดคล้องกัน หากทำได้ FTA ของเวียดนามจะไม่ใช่เพียงสิทธิบนกระดาษ แต่เป็นเครื่องมือที่ช่วยให้ความเชี่ยวชาญของไทยเดินทางไปได้ไกลกว่าเดิม
.jpg "axa")