นายพูน พานิชพิบูลย์ นักกลยุทธ์ตลาดเงินตลาดทุน Krungthai GLOBAL MARKETS ธนาคารกรุงไทย เปิดเผยว่า ค่าเงินบาทเปิดเช้านี้ ที่ระดับ 33.51 บาทต่อดอลลาร์ “แข็งค่าขึ้นเล็กน้อย แทบไม่เปลี่ยนแปลง” จากระดับปิดสัปดาห์ก่อนหน้า ณ ระดับ 33.53 บาทต่อดอลลาร์
โดยนับตั้งแต่ช่วงคืนวันศุกร์ที่ผ่านมา เงินบาท (USDTHB) เคลื่อนไหวไร้ทิศทางที่ชัดเจน (แกว่งตัวในกรอบ 33.50-33.58 บาทต่อดอลลาร์) ทั้งนี้ เงินบาทมีจังหวะแข็งค่าขึ้นเข้าใกล้โซนแนวรับ 33.50 บาทต่อดอลลาร์ ตามจังหวะอ่อนค่าของเงินดอลลาร์ ที่มาพร้อมกับการรีบาวด์ขึ้นบ้างของราคาทองคำ (XAUUSD) ตอบรับการปรับตัวลงบ้างของราคาน้ำมันดิบในช่วงเช้าของตลาดการเงินเอเชีย หลังประธานาธิบดี Donald Trump ออกมาระบุว่า รัสเซียกับยูเครนได้บรรลุข้อตกลงหยุดยิงด้านพลังงาน (แม้จะยังไม่มีรายงานความชัดเจนของข้อตกลงดังกล่าวจากทั้งสองฝั่ง) นอกจากนี้ ในช่วงก่อนหน้า สหรัฐฯ ยังได้ระงับมาตรการคว่ำบาตรต่อการส่งออกน้ำมันเชื้อเพลิง (น้ำมันดีเซล) ของรัสเซียชั่วคราว หลังสหรัฐฯ กับรัสเซีย บรรลุข้อตกลงให้รัสเซียจัดหาน้ำมันดีเซลให้กับสหรัฐฯ และตลาดโลก ซึ่งจะช่วยคุมราคาน้ำมันดีเซล ที่ปรับตัวสูงขึ้นต่อเนื่องในช่วงที่ผ่านมา
▪ สัปดาห์ที่ผ่านมา แม้ผู้เล่นในตลาดคงมอง FED อาจขึ้นดอกเบี้ยอีก 1 ครั้ง ในปีนี้ ทว่า เงินดอลลาร์ยังคงได้แรงหนุนจากประเด็นการเมืองยุโรป และความไม่แน่นอนของสถานการณ์ในตะวันออกกลาง
▪ จับตาสถานการณ์ในตะวันออกกลาง ประเด็นการเมืองฝรั่งเศสและสเปน พร้อมทั้งรอลุ้น รายงานอัตราเงินเฟ้อ CPI ของสหรัฐฯ รวมถึง รายงานผลประกอบการบรรดาบริษัทจดทะเบียน และรอติดตาม ถ้อยแถลงของบรรดาเจ้าหน้าที่ธนาคารกลางหลัก
▪ ทิศทางเงินดอลลาร์จะขึ้นกับสถานการณ์ในตะวันออกกลาง รายงานอัตราเงินเฟ้อ CPI ของสหรัฐฯ และถ้อยแถลงของบรรดาเจ้าหน้าที่ FED อย่างไรก็ดี ควรจับตาประเด็นการเมืองฝั่งยุโรปที่จะส่งผลต่อทิศทางเงินยูโร (EUR) ในระยะสั้น นอกจากนี้ ควรจับตา เงินเยนญี่ปุ่น (JPY) หากผู้เล่นในตลาดระมัดระวังต่อแนวโน้มการเข้าแทรกแซงค่าเงิน ในส่วนของค่าเงินบาท เราประเมินว่า แม้โมเมนตัมการอ่อนค่าของเงินบาทได้อ่อนกำลังลงบ้าง ทว่า เงินบาทเสี่ยงผันผวนสูงในลักษณะ Two-way risk ขึ้นกับ การปรับมุมมองของผู้เล่นในตลาดต่อแนวโน้มดอกเบี้ย FED ซึ่งต้องรอลุ้นรายงานข้อมูลเศรษฐกิจสหรัฐฯ และสถานการณ์ในตะวันออกกลาง นอกจากนี้ ควรจับตา ทิศทางราคาทองคำ และฟันด์โฟลว์นักลงทุนต่างชาติ รวมถึง การเคลื่อนไหวของเงินเยนญี่ปุ่นที่ส่งผลกระทบต่อทิศทางเงินบาทด้วยเช่นกัน
▪ มองกรอบเงินบาทสัปดาห์นี้
33.15-33.85 บาท/ดอลลาร์
▪ ประเมินกรอบเงินบาทในช่วง 24 ชั่วโมงข้างหน้า 33.40-33.60 บาท/ดอลลาร์
สำหรับ แนวโน้มเงินบาท เรามองว่า แม้โมเมนตัมการอ่อนค่าของเงินบาท (USDTHB) อ่อนกำลังลงบ้าง แต่เงินบาทยังคงเสี่ยงผันผวนสูงแบบ Two-Way Risk พร้อมเคลื่อนไหวได้ทั้งสองทิศทาง ขึ้นกับการปรับเปลี่ยนมุมมองของผู้เล่นในตลาดต่อแนวโน้มดอกเบี้ย FED ที่ต้องรอติดตาม ทั้งพัฒนาการของสถานการณ์ในตะวันออกกลาง รายงานข้อมูลเศรษฐกิจสหรัฐฯ อย่าง อัตราเงินเฟ้อ CPI รวมถึง ถ้อยแถลงของบรรดาเจ้าหน้าที่ FED ทั้งนี้ ความเสี่ยง Two-Way Risk ของเงินบาทที่ยังอยู่ ทำให้ ผู้เล่นในตลาดควรใช้กลยุทธ์ป้องกันความเสี่ยงที่หลากหลาย เช่น กลยุทธ์ Options เพื่อเพิ่มประสิทธิภาพการบริหารความเสี่ยง
ในระยะสั้น หากรายงานอัตราเงินเฟ้อ CPI สหรัฐฯ ไม่ได้สะท้อนการเร่งตัวขึ้นของเงินเฟ้อเป็นวงกว้าง เรามองว่า ผู้เล่นในตลาดอาจปรับลดโอกาส FED เร่งขึ้นดอกเบี้ยในเดือนตุลาคม และอาจปรับลดโอกาส FED ขึ้นดอกเบี้ยโดยรวมบ้าง ช่วยให้เงินบาทมีโอกาสแข็งค่าขึ้น หากเงินดอลลาร์อ่อนค่าลง พร้อมกับการปรับตัวขึ้นของราคาทองคำ ทว่า เงินบาทยังไม่สามารถพลิกกลับมาแข็งค่าขึ้นได้ชัดเจน จนกว่าผู้เล่นในตลาดเริ่มมีความหวังต่อแนวโน้มการเจรจาหยุดยิงระหว่างสหรัฐฯ กับอิหร่าน นอกจากนี้ เงินดอลลาร์อาจยังพอได้แรงหนุนบ้าง จากความวุ่นวายของการเมืองยุโรป ที่ต้องติดตามสถานการณ์การเมืองฝรั่งเศสและสเปน โดยปัจจัยดังกล่าวยังคงสร้างแรงกดดันต่อเงินยูโร (EUR) แต่หากความเสี่ยงดังกล่าวทยอยลดลง เรามองว่า เงินยูโร (EUR) มีโอกาสทยอยรีบาวด์แข็งค่าขึ้น นอกจากนี้ เรามองว่า ผู้เล่นในตลาดควรระวังความผันผวนของเงินเยนญี่ปุ่น (JPY) หลังอ่อนค่าทะลุโซน 158 เยนต่อดอลลาร์ อีกครั้ง ทำให้ผู้เล่นในตลาดบางส่วนอาจกังวลต่อแนวโน้มการเข้าแทรกแซงค่าเงินได้
ในเชิงเทคนิคัล เรามองว่า เงินบาทมีโซนแนวรับ 33.50 บาทต่อดอลลาร์ (แนวรับถัดไป 33.20-33.30 บาทต่อดอลลาร์ และมีแนวรับสำคัญในช่วง 33.00 บาทต่อดอลลาร์) ส่วนโซนแนวต้านสำคัญจะอยู่ในโซน 33.85 บาทต่อดอลลาร์ ทั้งนี้ หากเงินบาทสามารถแข็งค่าทะลุโซนแนวรับสำคัญ 33.50 บาทต่อดอลลาร์ ได้อย่างชัดเจน จะเพิ่มโอกาสเงินบาทกลับสู่แนวโน้มการแข็งค่าได้อีกครั้ง ตามการประเมินด้วยกลยุทธ์ Trend-Following บน Time Frame รายวัน
มุมมองเศรษฐกิจทั่วโลก
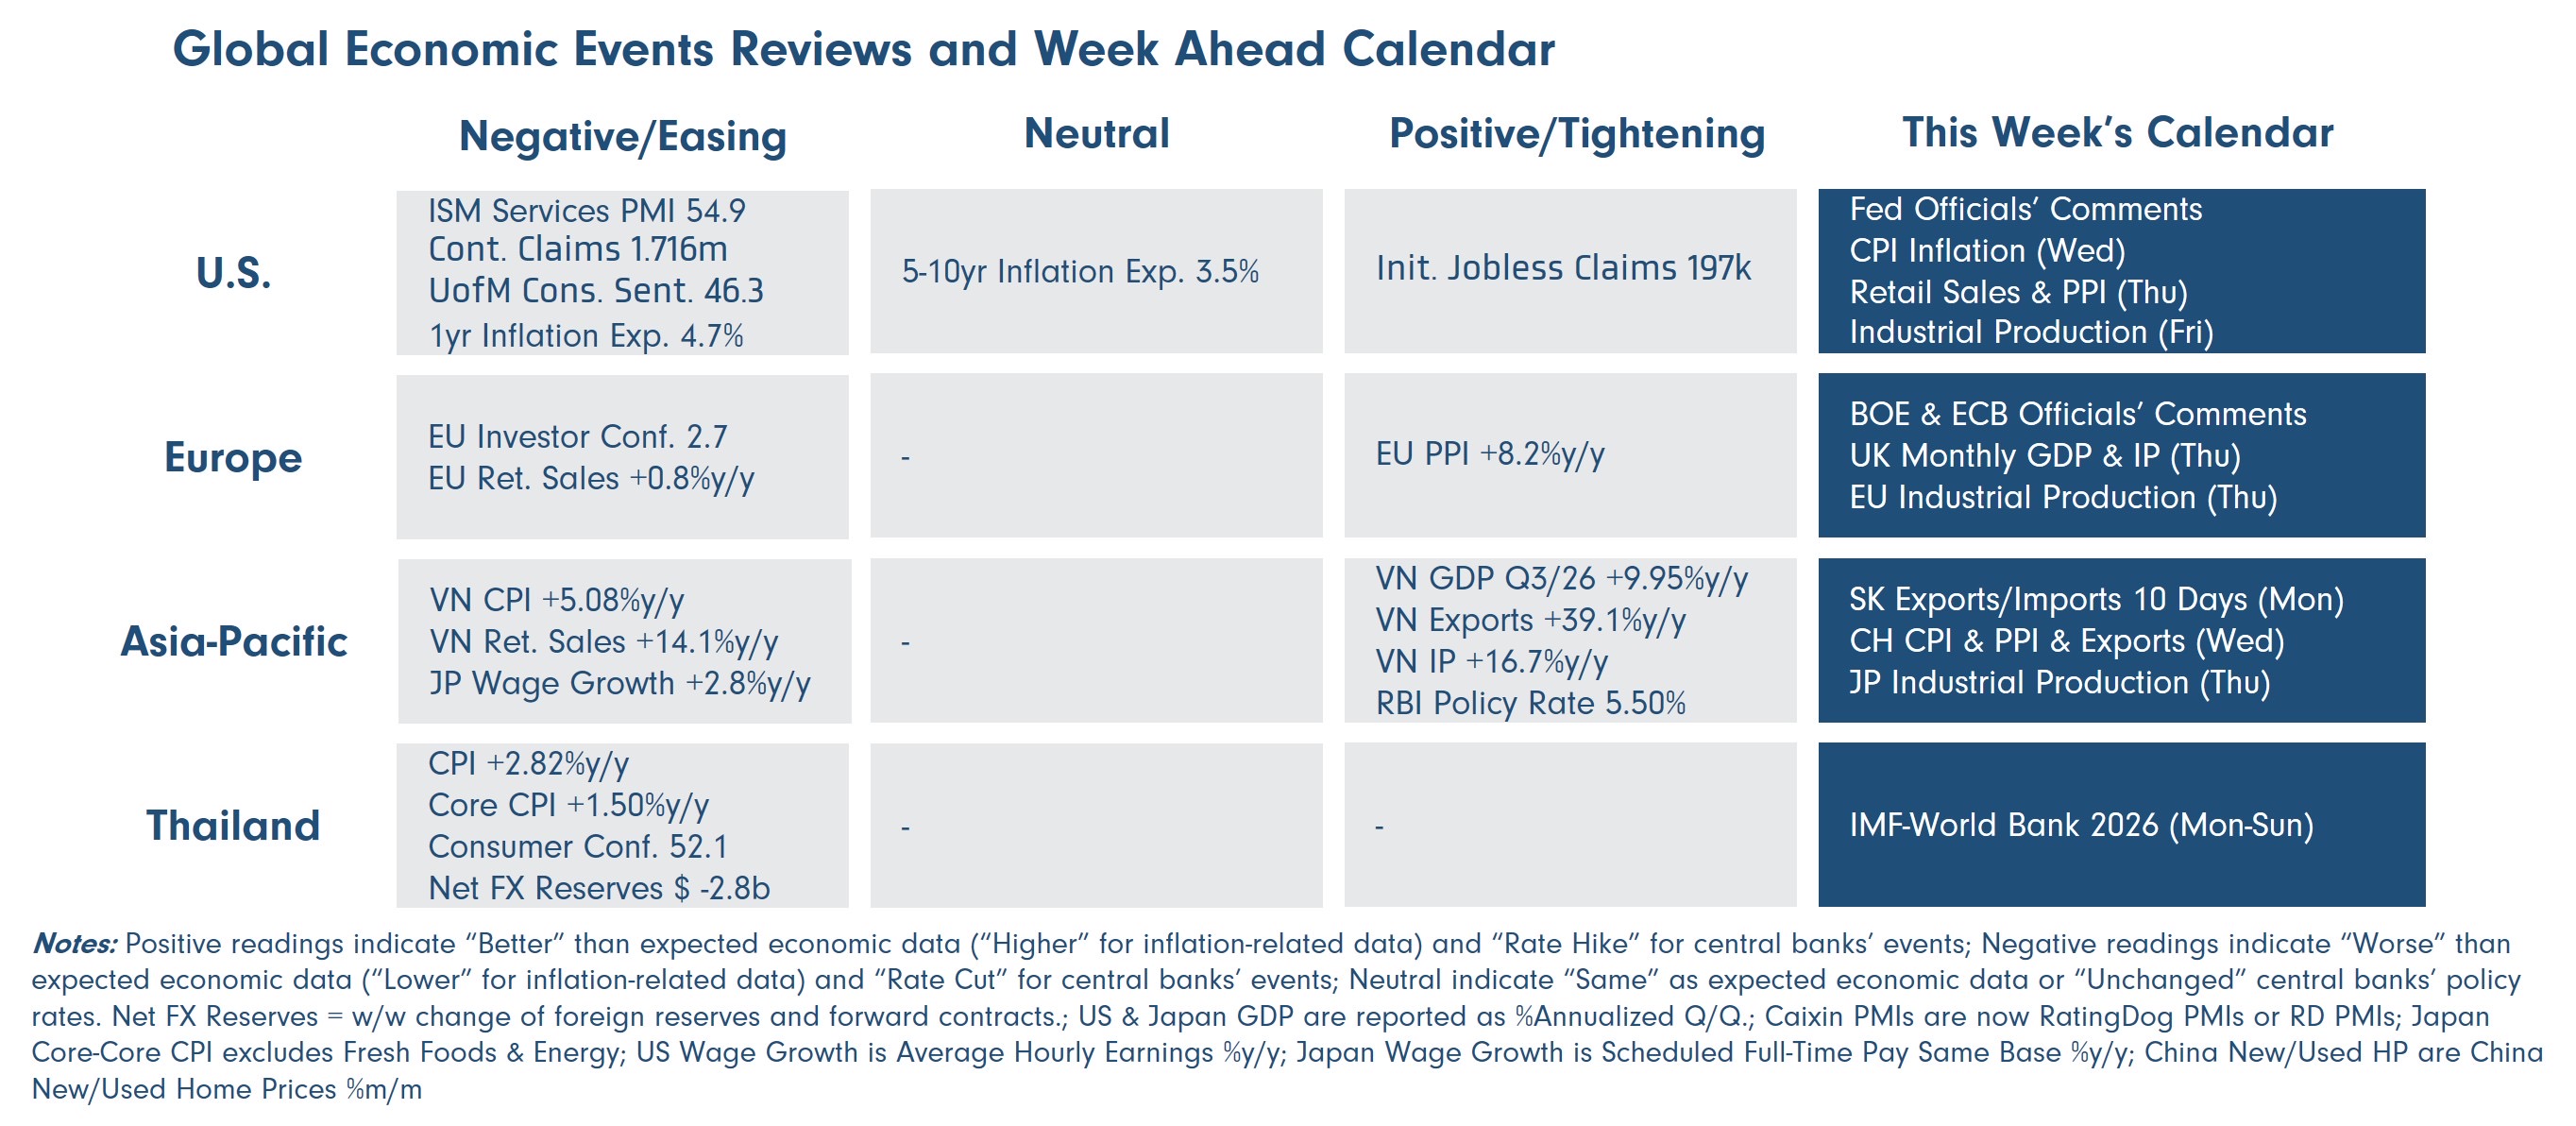
▪ ฝั่งสหรัฐฯ – ไฮไลท์สำคัญจะอยู่ที่ รายงานอัตราเงินเฟ้อ CPI และดัชนีราคาผู้ผลิต PPI ในเดือนกันยายน โดยทั้งสองข้อมูลจะช่วยให้นักวิเคราะห์สามารถประเมินแนวโน้ม อัตราเงินเฟ้อ PCE ที่ FED ติดตามใกล้ชิดได้ นอกจากนี้ ผู้เล่นในตลาดจะรอลุ้น รายงานยอดค้าปลีก (Retail Sales) และ ยอดผลผลิตอุตสาหกรรม (Industrial Production) เดือนกันยายน พร้อมกันนั้น ผู้เล่นในตลาดจะรอติดตาม ถ้อยแถลงของบรรดาเจ้าหน้าที่ FED รวมถึง รายงานสรุปภาวะเศรษฐกิจจากบรรดา FED สาขาต่างๆ (FED Beige Book) โดยรายงานข้อมูลเศรษฐกิจดังกล่าว และถ้อยแถลงของบรรดาเจ้าหน้าที่ FED อาจช่วยสะท้อนถึงแนวโน้มการดำเนินนโยบายการเงินของ FED ได้ โดย ล่าสุด บรรดาผู้เล่นในตลาดต่างมองว่า FED อาจเดินหน้าขึ้นดอกเบี้ยอีก 1 ครั้ง ในปีนี้ และ FED อาจเดินหน้าขึ้นดอกเบี้ยอีก 2-3 ครั้ง ในปี 2027 และเหนือจากประเด็นทิศทางนโยบายการเงินของ FED บรรดาผู้เล่นในตลาดจะรอติดตาม สถานการณ์ในตะวันออกกลางอย่างใกล้ชิด หลังสถานการณ์ยังมีความไม่แน่นอนสูง พร้อมกับรอลุ้น รายงานผลประกอบการของบรรดาบริษัทจดทะเบียน ทั้งในส่วนของ บรรดาสถาบันการเงินขนาดใหญ่ และบริษัทธีม AI/Semiconductor ที่อาจส่งผลกระทบต่อบรรยากาศในตลาดการเงินได้พอควร
▪ ฝั่งยุโรป – ผู้เล่นในตลาดจะรอลุ้น รายงานอัตราการเติบโตเศรษฐกิจรายเดือน (Monthly GDP) ของอังกฤษ ในเดือนสิงหาคม รวมถึง รายงานยอดผลผลิตอุตสาหกรรม (Industrial Production) ของทั้งฝั่งอังกฤษ และยูโรโซน ในเดือนสิงหาคม เช่นกัน พร้อมกันนั้น ผู้เล่นในตลาดจะรอติดตามถ้อยแถลงของบรรดาเจ้าหน้าที่ ธนาคารกลางยุโรป (ECB) และ ธนาคารกลางอังกฤษ (BOE) เพื่อประเมินทิศทางนโยบายการเงินของ ECB และ BOE โดยล่าสุด บรรดาผู้เล่นในตลาดต่างมองว่า ECB มีโอกาส 86% ที่จะเดินหน้าขึ้นดอกเบี้ยราว 1 ครั้ง ในปีนี้ และอาจเดินหน้าขึ้นดอกเบี้ยอีกราว 2 ครั้ง ในปีหน้า ส่วน BOE อาจปรับขึ้นดอกเบี้ย 1-2 ครั้ง ในปีนี้ พร้อมกับเดินหน้าขึ้นดอกเบี้ยอีกราว 2-3 ครั้ง ในปีหน้า และนอกเหนือจากประเด็นดังกล่าว ผู้เล่นในตลาดจะรอลุ้น รายงานผลประกอบการของบรรดาบริษัทจดทะเบียนฝั่งยุโรป อาทิ ASML และรอติดตามพัฒนาการของสถานการณ์การเมืองฝรั่งเศสและสเปน ที่อาจยังคงสร้างความผันผวนให้กับตลาดการเงินยุโรปได้ในช่วงระยะสั้น
▪ ฝั่งเอเชีย – ผู้เล่นในตลาดจะรอลุ้น รายงานยอดการส่งออกและนำเข้าในช่วง 10 วัน (Exports & Imports 10 Days) ของเกาหลีใต้ ในเดือนตุลาคม ที่อาจช่วยสะท้อนถึงโมเมนตัมความต้องการสินค้าในธีม AI ได้ พร้อมกันนั้น ผู้เล่นในตลาดจะรอประเมินแนวโน้มเศรษฐกิจจีน ผ่านรายงาน อัตราเงินเฟ้อ CPI ดัชนีราคาผู้ผลิต PPI รวมถึง ยอดการส่งออก-นำเข้า ในเดือนกันยายน ส่วนทางฝั่งญี่ปุ่น ผู้เล่นในตลาดจะรอลุ้น รายงานดัชนีราคาผู้ผลิต PPI ในเดือนกันยายน ที่อาจช่วยสะท้อนถึงแนวโน้มการดำเนินนโยบายการเงินของธนาคารกลางญี่ปุ่น (BOJ) โดยล่าสุด บรรดาผู้เล่นในตลาดประเมินว่า BOJ มีโอกาสราว 89% ที่จะเดินหน้าขึ้นดอกเบี้ยราว 1 ครั้ง ในปีนี้ และอาจเดินหน้าขึ้นดอกเบี้ยอีกราว 2-3 ครั้ง ในปีหน้า
▪ ฝั่งไทย – ผู้เล่นในตลาดจะรอติดตามการประชุมประจำปี IMF-World Bank 2026 ที่จัดขึ้นในไทย โดยการประชุมดังกล่าว อาจส่งผลดีต่อเศรษฐกิจไทย โดยเฉพาะในส่วนการท่องเที่ยว เนื่องจากจะมีผู้เข้าร่วมงานราว 15,000 ราย และอาจสร้างรายได้ให้กับประเทศไทยราว 1-2 พันล้านบาท ตามการประเมินโดยกระทรวงการคลัง




.jpg "axa")